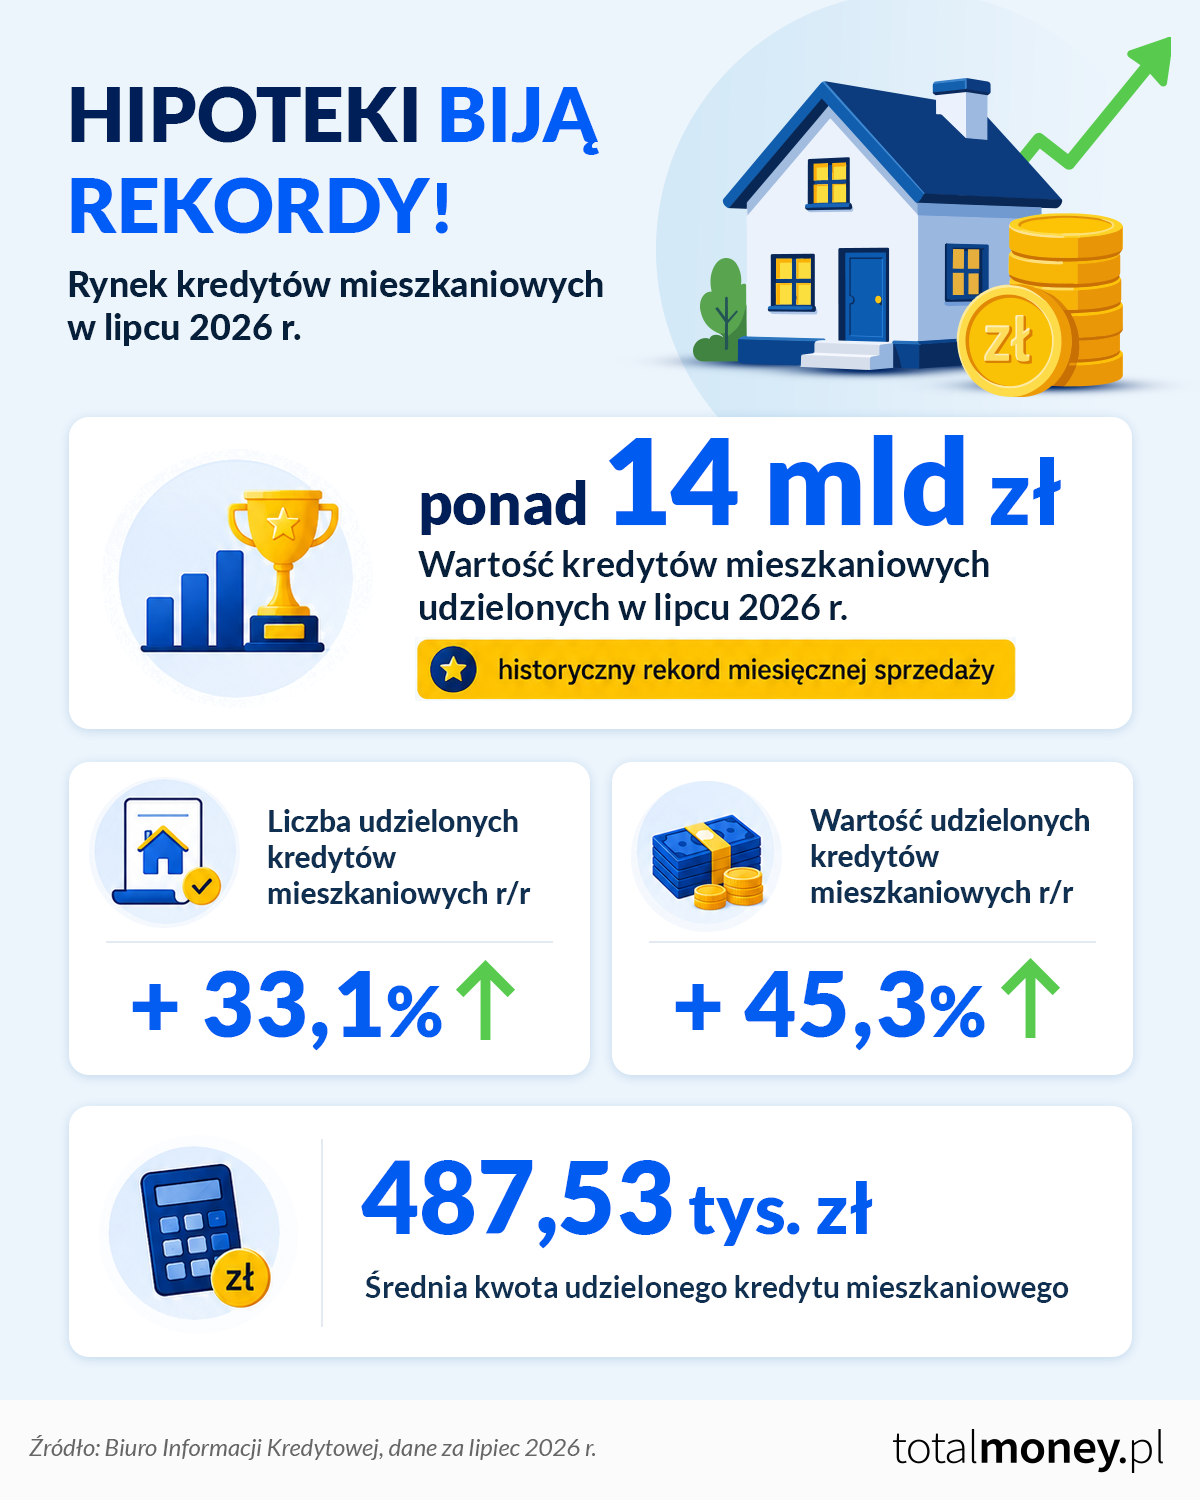
Rynek kredytów mieszkaniowych utrzymuje bardzo wysokie tempo wzrostu. W lipcu 2026 roku banki i SKOK-i udzieliły o 33,1 proc. więcej kredytów mieszkaniowych niż rok wcześniej, a ich wartość wzrosła aż o 45,3 proc. r/r. Miesięczna sprzedaż po raz pierwszy w historii przekroczyła 14 mld zł – wynika z najnowszych danych Biura Informacji Kredytowej.
Wysoka dynamika nie ogranicza się do jednego miesiąca. Od stycznia do lipca liczba udzielonych kredytów mieszkaniowych zwiększyła się o 45,5 proc. w porównaniu z analogicznym okresem ubiegłego roku, natomiast ich wartość wzrosła o 57,2 proc.
Jednocześnie rośnie przeciętna wartość finansowania. Średnia kwota kredytu mieszkaniowego udzielonego w lipcu wyniosła 487,53 tys. zł.
Co napędza rekordową sprzedaż hipotek?
Na wynik rynku kredytów mieszkaniowych warto spojrzeć szerzej niż wyłącznie przez pryzmat nowych zakupów nieruchomości. Według BIK refinansowania stanowią już ponad jedną trzecią bieżącej akcji kredytowej, a ich udział rośnie.
Oznacza to, że część nowo udzielanych kredytów nie finansuje zakupu kolejnego mieszkania czy domu. Służy spłacie wcześniej zaciągniętej hipoteki i przeniesieniu zobowiązania na nowe warunki.
To zjawisko jest szczególnie istotne w otoczeniu niższych stóp procentowych. Kredyt zaciągnięty kilka lat wcześniej może mieć warunki wyraźnie różniące się od ofert dostępnych obecnie. Nie oznacza to jednak, że każde refinansowanie automatycznie przynosi oszczędności.
– Rekordowa sprzedaż kredytów mieszkaniowych pokazuje nie tylko powrót klientów finansujących zakup czy budowę nieruchomości, ale również coraz większą aktywność osób, które kredyt już mają. Przy zmianie warunków rynkowych warto sprawdzić, czy obecna umowa nadal jest konkurencyjna. Sama niższa rata w innym banku nie przesądza jednak o opłacalności refinansowania. Trzeba porównać oprocentowanie (w tym marżę), pozostały okres spłaty oraz wszystkie koszty przeniesienia kredytu. Dopiero wtedy można ocenić, czy zmiana rzeczywiście oznacza oszczędność – wskazuje Maciej Kazimierski, ekspert Totalmoney.pl.
Nie tylko hipoteki rosną
Lipiec przyniósł również wyraźny wzrost liczby kredytów ratalnych – o 38,3 proc. r/r. Ich wartość zwiększyła się o 16,9 proc. Jednocześnie średnia kwota kredytu ratalnego spadła o 15,5 proc. r/r i wyniosła 1 846 zł.
Inaczej wyglądała sytuacja w kredytach gotówkowych. Liczba nowych zobowiązań była o 0,6 proc. niższa niż przed rokiem, ale ich łączna wartość wzrosła o 5,1 proc. W przypadku kart kredytowych liczba wydanych kart zwiększyła się o 1,9 proc., a wartość przyznanych limitów o 5,4 proc.
Dane BIK pokazują więc, że najmocniejszym segmentem rynku pozostają kredyty mieszkaniowe. W kolejnych miesiącach istotne będzie nie tylko to, czy utrzyma się wysoka sprzedaż, ale również jak dużą jej część będą stanowiły refinansowania istniejących zobowiązań.
Źródło: Biuro Informacji Kredytowej, dane o rynku kredytowym w lipcu 2026 r.