Niższa inflacja i spadek stóp procentowych zmieniły warunki, w których Polacy podejmują decyzje o oszczędzaniu. Mogłoby się wydawać, że wraz z tym zmniejszy się również zainteresowanie detalicznymi obligacjami skarbowymi. Dane Ministerstwa Finansów pokazują jednak, że w 2026 roku nadal kupujemy je na bardzo dużą skalę.
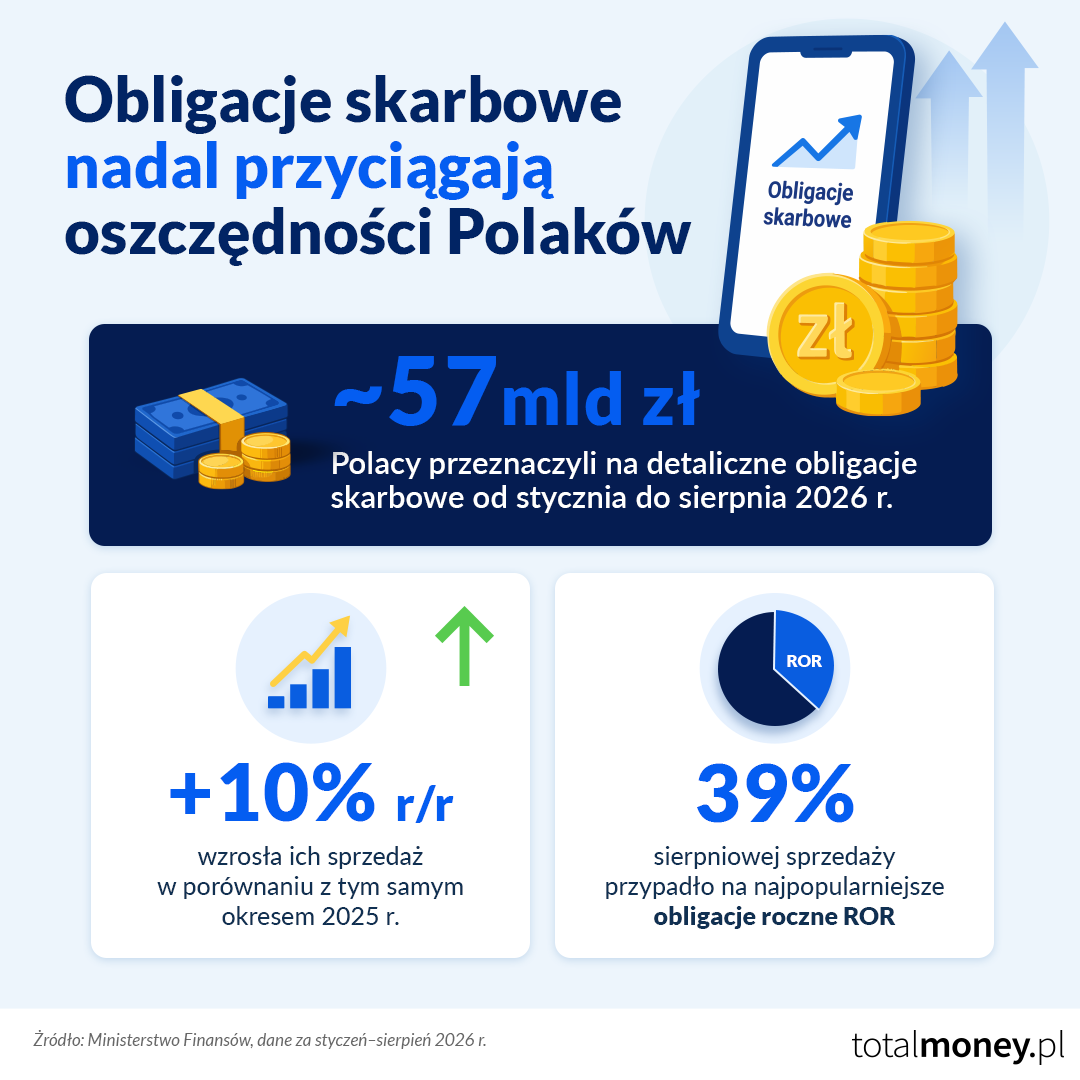
Tylko w sierpniu Polacy przeznaczyli na detaliczne obligacje Skarbu Państwa około 8,2 mld zł. Od początku roku do końca sierpnia ich sprzedaż sięgnęła prawie 57 mld zł i była o 10 proc. wyższa niż w analogicznym okresie poprzedniego roku. Co więcej, sierpień był trzecim miesiącem z rzędu, w którym sprzedaż przekroczyła 8 mld zł. W czerwcu wyniosła 8,6 mld zł, a w lipcu 9,8 mld zł.
Tak duże zainteresowanie pokazuje, że obligacje skarbowe nadal zajmują ważne miejsce w oszczędnościach Polaków. Zmieniające się stopy procentowe i inflacja powodują jednak, że przy ich wyborze warto dziś dokładniej przyjrzeć się konstrukcji poszczególnych serii.
Najchętniej wybieramy obligacje roczne
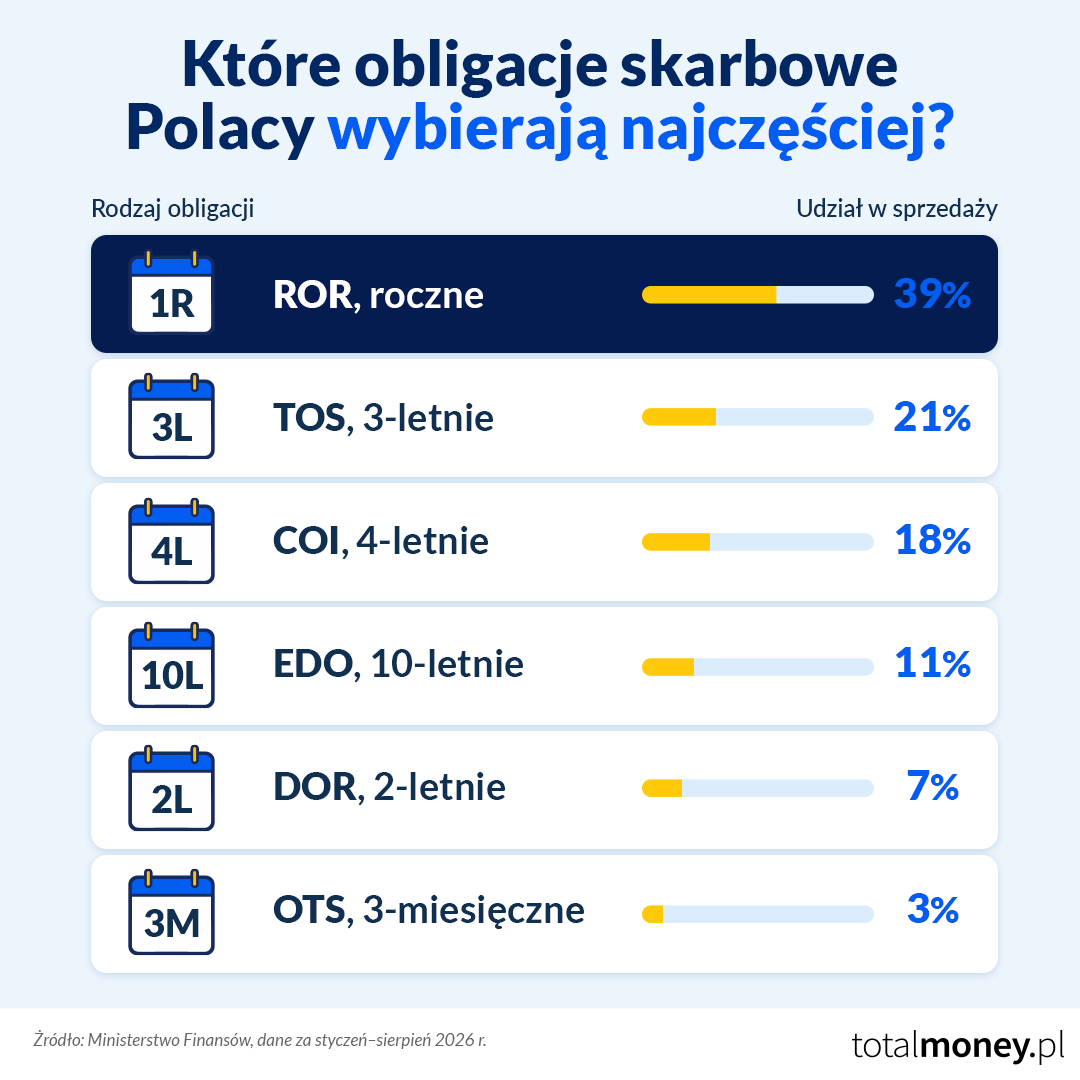
Dane dotyczące sprzedaży pokazują, że oszczędzający nie koncentrują się wyłącznie na wieloletnich obligacjach indeksowanych inflacją. W sierpniu najpopularniejsze były roczne obligacje ROR. Polacy przeznaczyli na nie prawie 3,2 mld zł, co odpowiadało 39 proc. całej miesięcznej sprzedaży.
Na drugim miejscu znalazły się trzyletnie obligacje TOS ze stałym oprocentowaniem. Odpowiadały za 21 proc. sprzedaży. Udział czteroletnich obligacji COI wyniósł 18 proc., a dziesięcioletnich EDO 11 proc.
Duże zainteresowanie obligacjami rocznymi utrzymuje się już od kilku miesięcy. W czerwcu ROR odpowiadały za 44 proc. sprzedaży, a w lipcu za 40 proc. Widać więc, że część oszczędzających wybiera dziś stosunkowo krótki okres i produkt, którego oprocentowanie dostosowuje się do zmian stopy referencyjnej NBP.
Jednocześnie ponad jedna piąta sierpniowej sprzedaży przypadła na trzyletnie TOS. W ich przypadku mechanizm jest inny, ponieważ oprocentowanie ustalane jest z góry na cały trzyletni okres. Przy oczekiwaniach dotyczących dalszych zmian stóp procentowych ta różnica może mieć duże znaczenie.
Ile można zarobić na obligacjach w październiku 2026 roku?
W październiku Ministerstwo Finansów pozostawiło oprocentowanie detalicznych obligacji skarbowych bez zmian. Trzymiesięczne obligacje OTS oferują 2 proc. w skali roku. W przypadku rocznych ROR oprocentowanie w pierwszym miesięcznym okresie odsetkowym wynosi 4 proc., natomiast dwuletnie DOR oferują 4,15 proc.
Trzyletnie TOS mają oprocentowanie stałe na poziomie 4,40 proc. rocznie. W przypadku czteroletnich COI oprocentowanie w pierwszym roku wynosi 4,75 proc., a dziesięcioletnich EDO 5,35 proc.
Porównanie samych wartości procentowych nie wystarczy jednak do oceny tych produktów. Poszczególne serie różnią się sposobem ustalania oprocentowania, kapitalizacją odsetek oraz terminem ich wypłaty.
W przypadku ROR oprocentowanie w kolejnych miesięcznych okresach jest powiązane ze stopą referencyjną NBP. Podobnie działają obligacje DOR, przy czym do stopy referencyjnej doliczana jest marża wynosząca 0,15 punktu procentowego. Oznacza to, że wraz ze zmianą stopy referencyjnej może zmieniać się także oprocentowanie tych obligacji.
Inaczej skonstruowane są trzyletnie TOS. Ich oprocentowanie jest stałe, więc kupujący zna jego wysokość na cały okres oszczędzania. Jeszcze inny mechanizm zastosowano w czteroletnich COI i dziesięcioletnich EDO. W pierwszym roku obowiązuje oprocentowanie podane w aktualnej ofercie, natomiast później zaczyna działać indeksacja inflacją.
W przypadku COI od drugiego roku oprocentowanie odpowiada inflacji powiększonej o 1,5 punktu procentowego marży. Dla EDO marża wynosi 2 punkty procentowe. Osobną kategorię stanowią obligacje rodzinne ROS i ROD, dostępne dla beneficjentów programu Rodzina 800 plus. W ich przypadku marże ponad inflację są jeszcze wyższe i wynoszą odpowiednio 2 oraz 2,5 punktu procentowego.
Co niższa inflacja oznacza dla obligacji?
Inflacja ma szczególne znaczenie dla osób zainteresowanych COI i EDO. Według danych GUS w sierpniu 2026 roku ceny towarów i usług konsumpcyjnych były o 3,4 proc. wyższe niż rok wcześniej. Otoczenie gospodarcze jest więc inne niż w okresie bardzo wysokiej inflacji, kiedy zainteresowanie obligacjami indeksowanymi CPI miało oczywiste uzasadnienie.
Niższa inflacja nie powoduje jednak, że mechanizm indeksacji przestaje mieć znaczenie. Przy obligacjach kupowanych na cztery lub dziesięć lat istotna jest bowiem nie tylko inflacja obserwowana w momencie zakupu, ale również jej poziom w kolejnych latach.
Trzeba też pamiętać, że kupując dzisiaj COI lub EDO, nie otrzymujemy przez cały okres oprocentowania odpowiadającego aktualnej inflacji powiększonej o marżę. Pierwszy rok ma oprocentowanie ustalone w ofercie. Dopiero w kolejnych okresach odsetkowych zastosowanie ma mechanizm oparty na wskaźniku inflacji i określonej marży.
Dlatego przed zakupem warto sprawdzić, jak konkretny rodzaj obligacji może zachowywać się przy różnych scenariuszach inflacji i stóp procentowych.
Przy wyborze obligacji warto spojrzeć szerzej niż tylko na oprocentowanie podane dla pierwszego okresu. Poszczególne serie reagują inaczej na zmiany sytuacji gospodarczej. ROR i DOR są powiązane ze stopą referencyjną NBP, TOS mają stałe oprocentowanie przez trzy lata, a COI i EDO od drugiego roku wykorzystują mechanizm indeksacji inflacją. Dlatego ważne jest przede wszystkim dopasowanie rodzaju obligacji do czasu, na jaki chcemy ulokować pieniądze, oraz do celu oszczędzania. – wskazuje Dagmara Sudoł, ekspertka Totalmoney.pl.
Obligacje czy lokata bankowa?
Obligacje skarbowe często są porównywane z lokatami, ponieważ oba rozwiązania są wykorzystywane przez osoby, które nie chcą podejmować wysokiego ryzyka inwestycyjnego. Samo zestawienie nominalnego oprocentowania może jednak prowadzić do błędnych wniosków.
W 2026 roku przeciętne oprocentowanie lokat oscyluje wokół 3 do 4 proc., choć najlepsze oferty promocyjne mogą zapewniać około 6 proc. lub więcej. Takie propozycje często dotyczą jednak nowych klientów lub nowych środków, mają limit kwotowy albo wymagają skorzystania z dodatkowych produktów banku.
Obligacje skarbowe funkcjonują według innych zasad. Nie są objęte systemem gwarancji Bankowego Funduszu Gwarancyjnego, ponieważ stanowią zobowiązanie Skarbu Państwa. Różnią się też między sobą sposobem wypłacania lub kapitalizowania odsetek oraz zasadami przedterminowego wykupu.
W praktyce porównanie lokaty oprocentowanej na 6 proc. z obligacją oferującą 4,40 czy 5,35 proc. wymaga uwzględnienia okresu oszczędzania, warunków oferty, sposobu naliczania odsetek, podatku od zysków kapitałowych oraz tego, czy pieniądze mogą być potrzebne przed terminem zakończenia inwestycji.
Ważna jest również długość dostępnej oferty. Promocyjne oprocentowanie lokaty może obowiązywać przez kilka miesięcy, podczas gdy trzyletnie TOS pozwalają utrzymać określoną stopę przez trzy lata. Z kolei COI i EDO mają konstrukcję umożliwiającą reagowanie oprocentowania na przyszłą inflację.
Jak wybrać odpowiednie obligacje?
Przed zakupem warto przede wszystkim określić, na jak długo można odłożyć pieniądze. Innego rozwiązania będzie potrzebowała osoba, która może potrzebować swoich oszczędności za rok, a innego ktoś budujący kapitał w perspektywie dziesięciu lat.
Znaczenie mają również oczekiwania dotyczące stóp procentowych. Przy ich spadku zmniejszać się może oprocentowanie ROR i DOR. Stałe oprocentowanie TOS daje większą przewidywalność, ponieważ jego poziom jest znany na cały trzyletni okres. W przypadku COI i EDO kluczowe stają się przyszłe odczyty inflacji.
Trzeba również uwzględnić zasady wcześniejszego wyjścia z inwestycji. Detaliczne obligacje skarbowe można przedstawić do przedterminowego wykupu, ale wiąże się to z opłatą określoną dla danej serii. Przy planowaniu inwestycji na kilka lub kilkanaście lat ten element może być równie ważny jak samo oprocentowanie.
Przy porównywaniu dostępnych możliwości pomocny może być kalkulator obligacji skarbowych Totalmoney.pl. Pozwala sprawdzić potencjalny wynik inwestycji dla różnych rodzajów obligacji i okresów oszczędzania oraz zobaczyć, jak na ostateczny zysk wpływają między innymi kapitalizacja i podatek od zysków kapitałowych.
Dane z 2026 roku pokazują, że zainteresowanie obligacjami skarbowymi nie zniknęło wraz ze spadkiem inflacji. Prawie 57 mld zł przeznaczonych na ich zakup w ciągu pierwszych ośmiu miesięcy roku świadczy o tym, że nadal są istotną częścią oszczędności Polaków.
Zmieniło się natomiast otoczenie, w którym podejmujemy decyzję o ich zakupie. Przy niższej inflacji i niższych stopach procentowych większego znaczenia nabiera konstrukcja konkretnej serii, okres inwestycji oraz sposób ustalania oprocentowania. Zanim więc zdecydujemy się na konkretny rodzaj obligacji, warto policzyć możliwy zysk i sprawdzić, czy jego mechanizm odpowiada temu, jak długo i w jakim celu chcemy oszczędzać.