Rata kredytu przed oszczędnościami – tak wygląda hierarchia finansowych priorytetów wielu polskich gospodarstw domowych. Najnowszy raport „Polacy i kredyt: między finansową odpowiedzialnością a codziennymi potrzebami i pragnieniami”, opracowany na zlecenie Programu Analityczno-Badawczego Fundacji Warszawski Instytut Bankowości, we współpracy z ANG Odpowiedzialne Finanse i Związkiem Banków Polskich pokazuje, że zobowiązania traktujemy bardzo poważnie. Kiedy pieniędzy jest mniej, staramy się przede wszystkim utrzymać terminową spłatę rat. Kiedy natomiast pojawia się nadwyżka, chętnie wykorzystujemy ją do zmniejszenia zadłużenia.
Z punktu widzenia kosztów kredytu taka strategia ma sporo zalet. Im szybciej zmniejszamy kapitał pozostający do spłaty, tym mniej odsetek możemy ostatecznie zapłacić. Jest jednak druga strona tego równania. Jeśli każda wolna złotówka trafia na nadpłatę, w domowym budżecie może zabraknąć pieniędzy, które pozwolą przetrwać utratę części dochodów, większy nieplanowany wydatek czy kilka trudniejszych miesięcy.
Dane pokazują, że nie jest to problem wyłącznie teoretyczny. Choć zdecydowana większość badanych posiada oszczędności, znacznie mniej dysponuje rezerwą pozwalającą przez kilka miesięcy utrzymać dotychczasowy poziom życia. Jednocześnie niemal połowa badanych ma już za sobą doświadczenie problemów ze spłatą kredytu lub pożyczki.
Czy zatem zamiast nadpłacać kredyt powinniśmy oszczędzać? Nie ma tu prostego wyboru „albo–albo”. Znacznie ważniejsze jest ustalenie właściwej kolejności.
Najpierw rata. Tak Polacy ustawiają finansowe priorytety
Raport „Polacy i kredyt: między finansową odpowiedzialnością a codziennymi potrzebami i pragnieniami”, opracowany na zlecenie Programu Analityczno-Badawczego Fundacji Warszawski Instytut Bankowości we współpracy z ANG Odpowiedzialne Finanse i Związkiem Banków Polskich, pokazuje bardzo wyraźną hierarchię finansowych priorytetów.
Autorzy raportu określają ją jako logikę „debt-first”: najpierw obsługa długu, później pozostałe potrzeby. Kredyty są spłacane przed oszczędnościami, a w niektórych sytuacjach również przed innymi wydatkami.
Jeszcze lepiej widać to wtedy, gdy w budżecie zamiast niedoboru pojawia się nadwyżka.
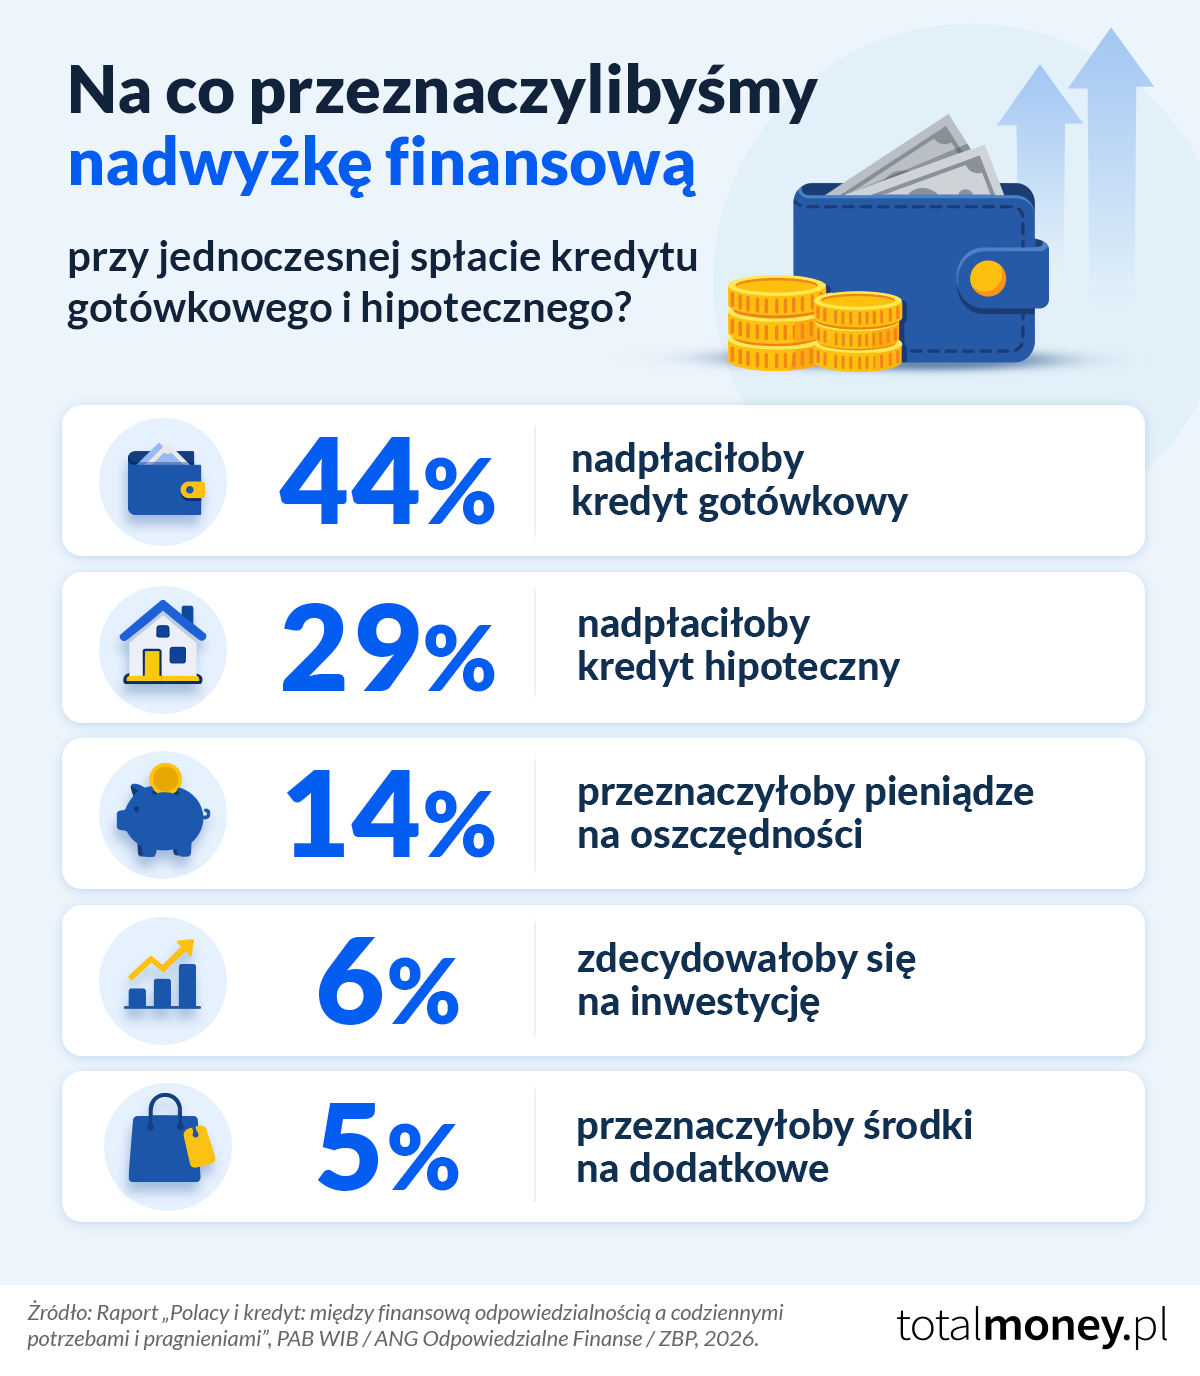
W jednym ze scenariuszy przedstawionych badanym – dotyczącym osoby posiadającej jednocześnie kredyt gotówkowy i hipoteczny – 44 proc. przeznaczyłoby dodatkowe pieniądze na nadpłatę kredytu gotówkowego, a 29 proc. na nadpłatę hipoteki. Zaledwie 14 proc. odłożyłoby te środki jako oszczędności, 6 proc. zdecydowałoby się na inwestycję, a 5 proc. przeznaczyłoby je na dodatkowe wydatki.
Redukcja długu zdecydowanie wygrywa więc zarówno z konsumpcją, jak i budowaniem oszczędności.
Takie podejście może być racjonalne. Nadpłata pozwala zmniejszyć kapitał pozostający do spłaty, a w konsekwencji ograniczyć przyszłe koszty odsetkowe. Jednocześnie pieniądze wykorzystane do nadpłaty przestają pełnić inną ważną funkcję – nie są już łatwo dostępną rezerwą na wypadek problemów.
I właśnie tutaj pojawia się najważniejszy dylemat.
Oszczędności ma większość. Solidną poduszkę – znacznie mniej
Samo pytanie „czy masz oszczędności?” niewiele mówi o odporności finansowej gospodarstwa domowego.
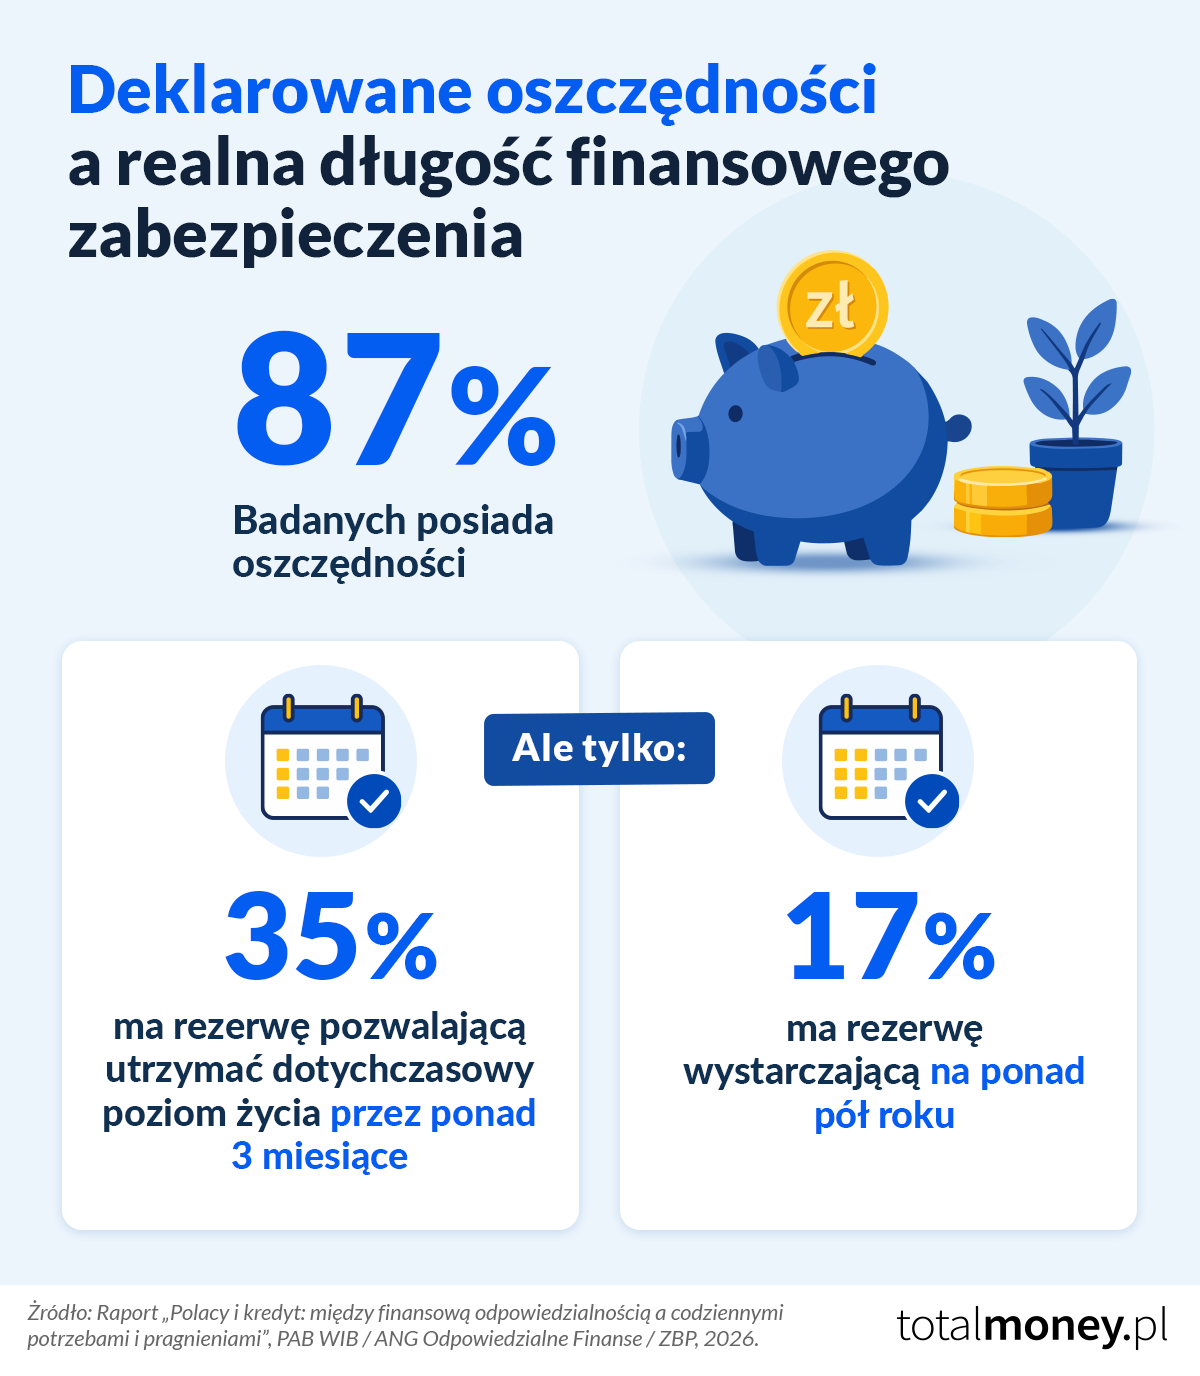
Według raportu 87 proc. badanych posiada oszczędności. Wynik wygląda bardzo dobrze, dopóki nie sprawdzimy, na jak długo te pieniądze rzeczywiście wystarczą.
Rezerwą pozwalającą utrzymać dotychczasowy poziom życia przez okres dłuższy niż trzy miesiące dysponuje 35 proc. badanych. Oszczędności wystarczające na ponad pół roku ma natomiast 17 proc. respondentów.
To istotna różnica.
Posiadanie kilku czy kilkunastu tysięcy złotych na koncie jest oczywiście lepsze niż brak jakichkolwiek oszczędności. Taka kwota może wystarczyć na naprawę samochodu, wymianę sprzętu AGD czy pokrycie niespodziewanego rachunku. Nie musi jednak stanowić realnego zabezpieczenia gospodarstwa, które co miesiąc potrzebuje pieniędzy na ratę kredytu, mieszkanie, żywność, transport i inne stałe wydatki.
Dlatego wielkość poduszki finansowej warto określać nie tylko konkretną kwotą, ale przede wszystkim liczbą miesięcy, przez które gospodarstwo mogłoby funkcjonować w przypadku nagłego spadku dochodów.
W Totalmoney.pl, analizując bezpieczeństwo osób zaciągających kredyt hipoteczny, zwracamy uwagę, że punktem wyjścia może być rezerwa odpowiadająca co najmniej 3–6 miesiącom rzeczywistych kosztów życia już po zakupie nieruchomości. Przy większym ryzyku – np. nieregularnych dochodach, dzieciach na utrzymaniu czy prowadzeniu działalności gospodarczej – potrzebny bufor może być jeszcze większy.
Co ważne, do tych kosztów należy wliczyć również ratę kredytu. Poduszka finansowa kredytobiorcy ma przecież służyć m.in. temu, aby zobowiązanie można było nadal regulować wtedy, gdy bieżące dochody nagle się zmniejszą.
Poduszka finansowa też służy do spłacania kredytu
Oszczędzanie i nadpłacanie kredytu często przedstawiane są jako dwa konkurencyjne cele. Z perspektywy bezpieczeństwa finansowego są jednak ze sobą ściśle powiązane.
Poduszka nie jest wyłącznie pieniędzmi na niespodziewany zakup. Jej podstawowym zadaniem jest utrzymanie płynności, gdy regularne dochody przestają wystarczać na regularne wydatki.
A rata kredytu jest jednym z takich wydatków.
Wyobraźmy sobie dwie osoby mające po 30 tys. zł oszczędności i identyczny kredyt. Pierwsza pozostawia pieniądze jako rezerwę. Druga wykorzystuje całe 30 tys. zł do nadpłaty.
Druga osoba ma od tej chwili niższe zadłużenie i może zapłacić mniej odsetek. Jeżeli jednak miesiąc później straci pracę, nie wykorzysta wcześniej nadpłaconych 30 tys. zł do finansowania codziennych wydatków i kolejnych rat.
To właśnie płynność jest elementem, o którym łatwo zapomnieć, kiedy decyzję „oszczędzać czy nadpłacać?” sprowadzamy wyłącznie do matematyki kredytu.
Gdy rata rośnie, najpierw tniemy wydatki. Potem oszczędności
Raport pokazuje jeszcze jeden bardzo ciekawy mechanizm.
38 proc. badanych doświadczyło poważnej zmiany wysokości raty kredytu hipotecznego. W przypadku 29 proc. była to podwyżka, a w przypadku 9 proc. – obniżka. Aż 72 proc. osób z tej grupy deklarowało, że zmiana raty odczuwalnie wpłynęła na ich sytuację finansową.
Co robili kredytobiorcy, gdy wzrost raty pogarszał ich sytuację?
Najczęściej zaciskali pasa. 39 proc. ograniczyło zbędne wydatki, kolejne 26 proc. wydatki potrzebne, ale nie niezbędne. U 11 proc. cięcia dotknęły już wydatków niezbędnych.
Kolejne 16 proc. ograniczyło bieżące oszczędzanie, a tylko 4 proc. sięgnęło po wcześniej zgromadzone oszczędności, aby pokryć różnicę.
Najbardziej wymowne jest jednak coś innego: żaden z badanych w tej grupie nie zadeklarował opóźnienia w spłacie raty.
W praktyce gospodarstwa chroniły więc spłatę kredytu, dostosowując do niej konsumpcję, codzienne potrzeby oraz tempo budowania oszczędności.
To bardzo dobrze pokazuje, dlaczego poduszka finansowa nie powinna być traktowana jako element niezależny od kredytu. Jeżeli wzrost raty powoduje konieczność ograniczenia oszczędzania, możliwości odbudowania rezerwy finansowej stają się jeszcze mniejsze.
Nadpłata kredytu może przynieść konkretne oszczędności
Nie oznacza to jednak, że nadpłacanie jest złym rozwiązaniem. Przeciwnie – przy odpowiednio zabezpieczonym budżecie może być jednym z racjonalnych sposobów wykorzystania nadwyżek.
Mechanizm jest prosty. Nadpłacając kredyt, zmniejszamy kapitał pozostający do spłaty, czyli podstawę, od której w kolejnych okresach naliczane są odsetki.
Efekt zależy m.in. od oprocentowania, pozostałego okresu kredytowania, wysokości nadpłaty oraz sposobu jej rozliczenia.
W przypadku kredytu hipotecznego nadpłata może prowadzić do zmniejszenia miesięcznej raty lub skrócenia okresu kredytowania. Warto więc przed podjęciem decyzji sprawdzić nie tylko, jaką kwotę chcemy wpłacić, ale także jaki wariant będzie korzystniejszy i jakie zasady wcześniejszej spłaty przewiduje umowa z bankiem.
Kluczowe pozostaje jednak rozróżnienie między oszczędnościami potrzebnymi do zapewnienia bezpieczeństwa a rzeczywistą nadwyżką, której nie będziemy potrzebować w sytuacji awaryjnej.
– Wyniki badania pokazują bardzo dużą odpowiedzialność Polaków wobec zaciągniętych zobowiązań. To dobra wiadomość, ale samo zmniejszanie zadłużenia nie wystarczy do zbudowania finansowego bezpieczeństwa. Nadpłata kredytu może realnie ograniczyć jego koszt, jednak najlepiej przeznaczać na nią faktyczne nadwyżki – czyli pieniądze pozostające po zabezpieczeniu podstawowej rezerwy. Kredyt hipoteczny jest zobowiązaniem na kilkanaście czy kilkadziesiąt lat i trudno zakładać, że przez cały ten okres nasze dochody, wydatki i sytuacja życiowa się nie zmienią. Poduszka finansowa daje czas na reakcję w trudniejszym okresie i może właśnie wtedy pomóc utrzymać terminową spłatę kredytu – wskazuje Olga Domagała-Telka, ekspertka Totalmoney.pl.
Zdolność kredytowa to nie to samo co bezpieczny budżet
Przy długoterminowych zobowiązaniach ważne jest jeszcze jedno rozróżnienie: zdolność kredytowa wyliczona przez bank nie jest równoznaczna z indywidualnym poczuciem bezpieczeństwa finansowego.
Bank ocenia, czy klient spełnia kryteria pozwalające na spłatę określonego zobowiązania. Kredytobiorca powinien dodatkowo odpowiedzieć sobie na pytanie, czy z taką ratą chce i jest w stanie funkcjonować przez wiele kolejnych lat.
W Totalmoney.pl przy analizie bezpiecznej raty kredytu hipotecznego jako orientacyjny punkt odniesienia wskazujemy poziom około 25–30 proc. dochodu netto gospodarstwa domowego, z wyraźnym zastrzeżeniem, że nie jest to uniwersalna granica. Znaczenie mają również m.in. liczba osób na utrzymaniu, rzeczywiste koszty życia, stabilność zatrudnienia, inne zobowiązania i wielkość zgromadzonych oszczędności.
Dlatego przed zaciągnięciem kredytu warto przeprowadzić własny test odporności budżetu.
Co stanie się, jeśli przez trzy miesiące dochody będą o 20 proc. niższe? Czy rata nadal będzie możliwa do zapłacenia?
Co w przypadku jednoczesnego pojawienia się dużego wydatku, np. konieczności naprawy samochodu?
A jeśli jedna osoba w dwuosobowym gospodarstwie przez kilka miesięcy pozostanie bez pracy?
To właśnie na takie scenariusze powinna odpowiadać poduszka finansowa.
Zakup mieszkania potrafi wyczyścić konto jeszcze przed pierwszą ratą
Szczególnym momentem jest zaciąganie kredytu hipotecznego. Sam wkład własny może pochłonąć znaczną część kapitału gromadzonego przez lata, ale na nim wydatki się nie kończą.
Do ceny nieruchomości dochodzą koszty transakcji, przeprowadzki, wyposażenia czy remontu. Przy zakupie mieszkania na rynku pierwotnym trzeba często dodatkowo sfinansować jego wykończenie.
Dlatego wykorzystanie wszystkich dostępnych pieniędzy na maksymalizację wkładu własnego nie w każdym przypadku będzie najlepszym rozwiązaniem.
Wyższy wkład oznacza niższy kredyt i mniejsze koszty finansowania. Z drugiej strony pozostawienie części kapitału zapewnia płynność po zakupie nieruchomości.
Nie ma jednej proporcji właściwej dla każdego kredytobiorcy. Warto jednak oddzielić trzy kategorie pieniędzy: środki przeznaczone na wkład własny i koszty transakcji, budżet na zaplanowane wydatki po zakupie oraz właściwą poduszkę finansową.
Jeśli wiemy, że za miesiąc wydamy 30 tys. zł na wykończenie kuchni, te 30 tys. zł nie jest poduszką bezpieczeństwa. To pieniądze mające już konkretne przeznaczenie.
Niemal połowa badanych miała problemy ze spłatą
Znaczenie finansowego marginesu bezpieczeństwa staje się jeszcze bardziej widoczne, gdy spojrzymy na doświadczenia kredytobiorców.
Według raportu „Polacy i kredyt” 48 proc. badanych miało w swoim życiu problemy ze spłatą kredytu lub pożyczki. Najczęściej miały one charakter przejściowy, ale sama skala doświadczenia jest znacząca.
Raport pokazuje również, że problemy najczęściej dotyczą kredytu gotówkowego. W zależności od rodzaju i czasu trwania trudności był on wskazywany przez 58–69 proc. osób mających problemy ze spłatą. Kredyt hipoteczny znajdował się na drugim miejscu.
W praktyce utrata równowagi finansowej nie musi wynikać z jednego dramatycznego zdarzenia. Budżet może pogarszać się stopniowo: rosną koszty utrzymania, spada liczba zleceń, jedna osoba traci pracę, pojawia się choroba albo kilka większych wydatków nakłada się na siebie w krótkim czasie.
Dlatego znaczenie ma nie tylko to, ile pieniędzy gospodarstwo zarabia w dobrym miesiącu, ale również to, jak długo jest w stanie funkcjonować, kiedy sytuacja przestaje być dobra.
Co robimy, gdy pojawiają się problemy?
Ciekawe są również dane dotyczące osób, które rzeczywiście doświadczyły problemów ze spłatą.
Najczęściej stosowanym rozwiązaniem było wydłużenie okresu kredytowania, wskazane przez 27 proc. badanych, co pozwala obniżyć miesięczną ratę, choć może jednocześnie zwiększyć całkowity koszt zobowiązania.
25 proc. skorzystało z wakacji kredytowych, 23 proc. ograniczyło bieżące wydatki, a 21 proc. kontaktowało się z bankiem w celu zmiany harmonogramu lub odroczenia spłaty. Po 20 proc. wskazało zwiększenie dochodów poprzez dodatkową pracę, konsolidację zobowiązań oraz ustalenie nowych priorytetów wydatkowych.
Znacznie rzadziej kredytobiorcy korzystali z bardziej sformalizowanych form pomocy. Fundusz Wsparcia Kredytobiorców wskazało 17 proc. osób, wsparcie prawne 15 proc., a pomoc miejskiego lub powiatowego rzecznika konsumentów 11 proc.
To również istotna wskazówka praktyczna. Pierwsze symptomy problemów z obsługą kredytu nie powinny być momentem biernego oczekiwania. Warto możliwie szybko sprawdzić, jakie rozwiązania są dostępne – od uporządkowania budżetu i kontaktu z bankiem po restrukturyzację zobowiązania czy dostępne instrumenty wsparcia.
Im wcześniej kredytobiorca zacznie działać, tym większe może mieć pole manewru.
Wcześniejsze problemy ze spłatą zmieniają podejście do pieniędzy – ale nie zawsze w ten sam sposób
Raport daje ciekawy i niejednoznaczny obraz osób, które już wcześniej doświadczyły problemów z regulowaniem zobowiązań.
Z jednej strony, gdy pojawia się nadwyżka finansowa, osoby z takim doświadczeniem częściej niż pozostali deklarują przeznaczenie jej na oszczędności lub inwestycje. Może to sugerować większą potrzebę odbudowania zabezpieczenia po wcześniejszych problemach.
Z drugiej strony, kiedy na szali pojawia się możliwość sfinansowania konkretnego celu, ta sama grupa jest bardziej skłonna do rezygnacji z części bezpieczeństwa.
W przypadku kredytu mieszkaniowego zaciąganego w celu zaspokojenia podstawowej potrzeby mieszkaniowej 28 proc. osób z doświadczeniem trudności ze spłatą byłoby gotowych zrezygnować z poduszki finansowej, wobec 17 proc. osób bez takich doświadczeń.
Przy zmianie mieszkania na większe lub bardziej komfortowe proporcja wynosiła 25 proc. wobec 16 proc., a przy finansowaniu samochodu 20 proc. wobec 10 proc.
Nie można więc powiedzieć po prostu, że wcześniejsze problemy uczą ostrożności albo przeciwnie – że niczego nie zmieniają. Wyniki pokazują raczej napięcie między potrzebą zabezpieczenia się na przyszłość a gotowością do ponownego ograniczenia tego zabezpieczenia, gdy pojawia się ważny cel finansowy.
Nie każda złotówka na koncie jest poduszką finansową
W praktyce warto rozdzielić przynajmniej trzy kategorie pieniędzy, które często wrzucamy do jednego worka pod nazwą „oszczędności”.
Pierwsza to środki przeznaczone na przewidywalne wydatki: wakacje, ubezpieczenie samochodu, remont, zakup sprzętu czy inne większe płatności, o których już wiemy.
Druga to właściwa poduszka bezpieczeństwa. To pieniądze, których nie planujemy wydać i które mają pozostać dostępne na wypadek nagłego spadku dochodów lub nieprzewidzianych kosztów.
Dopiero trzecia kategoria to faktyczna nadwyżka, którą można przeznaczyć na nadpłatę kredytu, inwestycje lub inne długoterminowe cele.
To rozróżnienie ma znaczenie. Jeżeli pieniądze odłożone na ubezpieczenie samochodu, wakacje i remont uznamy jednocześnie za kilkumiesięczną poduszkę finansową, w rzeczywistości kilkukrotnie policzymy te same środki.
Oszczędzać czy nadpłacać? Najpierw trzeba policzyć
Dylemat można więc sprowadzić do kilku kolejnych decyzji.
Najpierw trzeba znać rzeczywiste miesięczne koszty gospodarstwa domowego – razem z ratami wszystkich zobowiązań.
Następnie warto ustalić docelową wielkość rezerwy. Dla osoby o bardzo stabilnych dochodach i niewielkich kosztach stałych może być ona niższa niż w przypadku rodziny utrzymującej się z jednego wynagrodzenia czy przedsiębiorcy, którego wpływy znacząco zmieniają się z miesiąca na miesiąc.
Dopiero po odłożeniu pieniędzy na przewidywalne wydatki i zabezpieczeniu odpowiedniej poduszki można określić, jaka część posiadanych środków jest rzeczywiście wolną nadwyżką.
Wtedy zaczyna mieć sens kalkulacja dotycząca nadpłaty: ile odsetek pozwoli zaoszczędzić, czy korzystniejsze będzie skrócenie okresu kredytowania, czy obniżenie miesięcznej raty i jakie zasady wcześniejszej spłaty przewiduje konkretny bank.
Nie musi to oznaczać wyboru jednej strategii. Część miesięcznej nadwyżki można przeznaczać na dalsze oszczędzanie, a część na redukcję zadłużenia.
Najważniejsze, aby nadpłata nie doprowadziła do sytuacji, w której przy pierwszym większym nieplanowanym wydatku trzeba będzie ponownie się zadłużyć.
Dobry kredyt to nie tylko kredyt spłacony jak najszybciej
Wyniki raportu „Polacy i kredyt” pokazują pozytywną cechę naszego podejścia do finansów: zobowiązania traktujemy poważnie. Rata kredytu nie jest wydatkiem, który łatwo przesuwamy na dalszy plan. Nawet gdy jej wysokość rośnie, kredytobiorcy są skłonni ograniczać inne wydatki oraz oszczędzanie, aby nadal płacić ją terminowo.
Jednocześnie dane dotyczące wielkości rezerw i doświadczeń z problemami ze spłatą pokazują, że sama koncentracja na redukcji zadłużenia nie wystarcza do zbudowania finansowego bezpieczeństwa.
Dobrze zarządzany kredyt nie musi być kredytem spłaconym za wszelką cenę jak najszybciej. To przede wszystkim zobowiązanie, które domowy budżet jest w stanie obsługiwać również wtedy, gdy przez kilka miesięcy życie nie układa się zgodnie z finansowym planem.
Dlatego przed kolejną nadpłatą warto zadać sobie nie tylko pytanie: „ile dzięki temu zaoszczędzę na odsetkach?”, ale również: „jak długo będę w stanie płacić ratę, jeśli moje dochody nagle spadną?”
Odpowiedź na drugie pytanie może powiedzieć o bezpieczeństwie kredytu więcej niż samo saldo zadłużenia.
Źródło danych: „Polacy i kredyt: między finansową odpowiedzialnością a codziennymi potrzebami i pragnieniami”, raport opracowany na zlecenie Programu Analityczno-Badawczego Fundacji Warszawski Instytut Bankowości, we współpracy z ANG Odpowiedzialne Finanse i Związkiem Banków Polskich, maj 2026 r.