Nie oznacza to jednak, że refinansowanie będzie korzystnym rozwiązaniem dla każdego. Sama niższa rata nie przesądza jeszcze o opłacalności zmiany banku. Znaczenie mają również koszty związane z nową umową, pozostały okres spłaty, wartość nieruchomości czy warunki wcześniejszej spłaty obecnego kredytu. Dopiero zestawienie wszystkich tych elementów pozwala ocenić, czy zmiana banku rzeczywiście przyniesie oszczędności.
W praktyce refinansowanie może być dobrym rozwiązaniem zarówno dla osób, które zaciągały kredyt w okresie wysokich stóp procentowych, jak i dla kredytobiorców, którym poprawiła się sytuacja finansowa lub wartość ich nieruchomości znacząco wzrosła. Jednocześnie każda decyzja powinna być poprzedzona dokładnym porównaniem ofert oraz analizą całkowitego kosztu finansowania, a nie tylko wysokości miesięcznej raty.
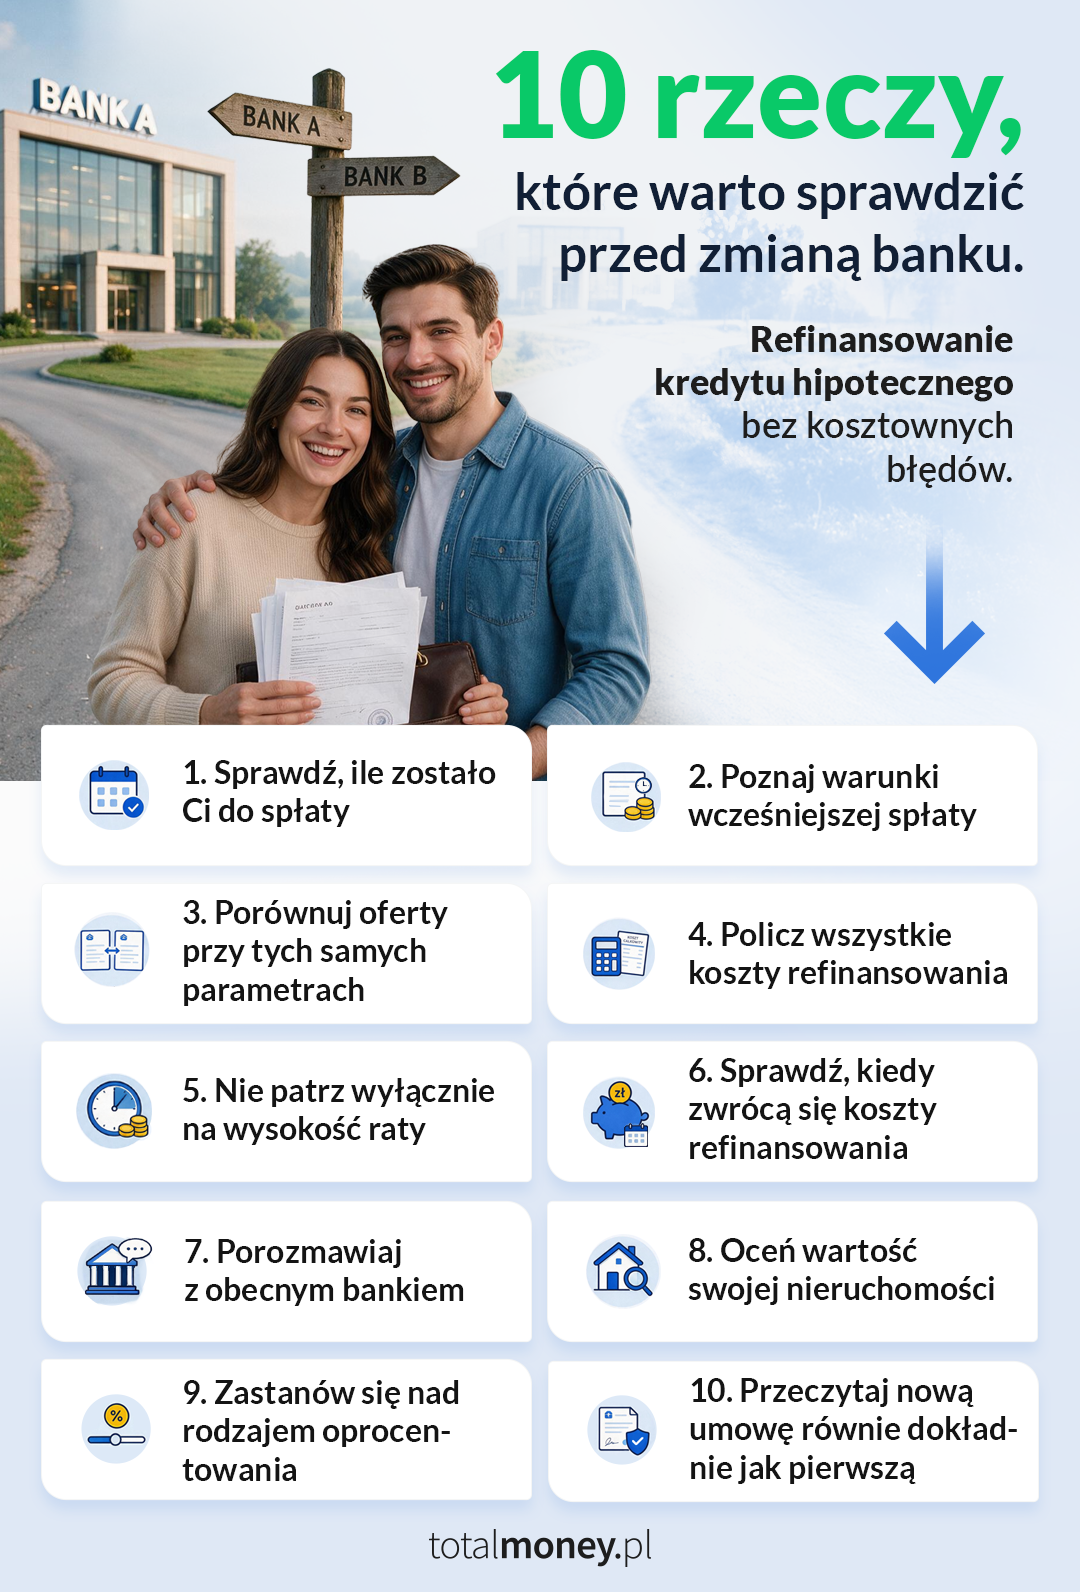
Przed podpisaniem nowej umowy sprawdź 10 najważniejszych kwestii.
1. Sprawdź, ile zostało Ci do spłaty
Nie liczy się tylko wysokość obecnej raty. Kluczowe znaczenie ma pozostały kapitał oraz liczba lat do zakończenia umowy. Im większe saldo i dłuższy okres spłaty, tym większy potencjał oszczędności.
2. Poznaj warunki wcześniejszej spłaty
Sprawdź, czy Twój bank pobiera opłatę lub rekompensatę za wcześniejszą spłatę kredytu. W wielu przypadkach refinansowanie jest bezproblemowe, ale warto wcześniej znać wszystkie koszty.
3. Porównuj oferty przy tych samych parametrach
Nie porównuj samych rat. Każdą ofertę licz dla tej samej kwoty pozostałego zadłużenia, tego samego okresu spłaty i identycznego rodzaju oprocentowania.
4. Policz wszystkie koszty refinansowania
Nowy kredyt może oznaczać dodatkowe wydatki, m.in.:
-
wycenę nieruchomości,
-
opłaty sądowe,
-
prowizję,
-
ubezpieczenia,
-
produkty dodatkowe.
Dopiero po ich uwzględnieniu można ocenić rzeczywistą opłacalność zmiany banku.
5. Nie patrz wyłącznie na wysokość raty
Niższa rata nie zawsze oznacza tańszy kredyt. Może wynikać z wydłużenia okresu spłaty, co zwiększy całkowitą kwotę odsetek.
6. Sprawdź, kiedy zwrócą się koszty refinansowania
Jeżeli przeniesienie kredytu kosztuje kilka tysięcy złotych, warto policzyć, po ilu miesiącach niższa rata zrekompensuje poniesione wydatki.
7. Porozmawiaj z obecnym bankiem
Zanim podpiszesz umowę z konkurencją, poproś swój bank o nową ofertę. Często sama informacja o planowanym refinansowaniu skłania bank do poprawienia warunków.
8. Oceń wartość swojej nieruchomości
Od momentu zakupu mieszkanie mogło zyskać na wartości, a część kapitału została już spłacona. Lepszy wskaźnik LTV może przełożyć się na atrakcyjniejsze warunki nowego kredytu.
9. Zastanów się nad rodzajem oprocentowania
Jeżeli kończy się okres obowiązywania stałej stopy procentowej, porównaj ofertę obecnego banku z propozycjami konkurencji. To dobry moment na ponowną analizę warunków finansowania.
10. Przeczytaj nową umowę równie dokładnie jak pierwszą
Przed podpisaniem sprawdź nie tylko oprocentowanie, ale także prowizje, obowiązkowe produkty dodatkowe, zasady wcześniejszej spłaty oraz możliwość nadpłacania kredytu.
Najpierw analiza, potem decyzja
Refinansowanie może przynieść realne oszczędności, ale nie jest rozwiązaniem korzystnym w każdej sytuacji. Przed zmianą banku warto porównać całkowity koszt obecnego i nowego kredytu, uwzględnić wszystkie opłaty oraz sprawdzić, kiedy inwestycja w refinansowanie zacznie się zwracać. Dobrze przygotowana analiza pozwala uniknąć sytuacji, w której niższa rata oznacza wyższy koszt całego zobowiązania.