
 10/21/2026 | 12:23 PM
 22 min. czytania

Brak oszczędności na wkład własny, niewystarczająca zdolność kredytowa i wysokie ceny nieruchomości sprawiają, że zakup mieszkania pozostaje trudny dla wielu Polaków. Nie oznacza to jednak, że jedynym rozwiązaniem jest wieloletnie oszczędzanie lub rezygnacja z samodzielnego zamieszkania.
W 2026 roku można skorzystać m.in. z kredytu hipotecznego z gwarancją BGK, mieszkań TBS i SIM, najmu z dopłatami czy programów komunalnych. Nie wszystkie rozwiązania prowadzą do własności mieszkania i nie wszystkie są dostępne dla każdego. Wyjaśniamy, co zrobić, gdy nie stać Cię na mieszkanie, gdzie szukać pomocy i jakie warunki trzeba spełnić.
Najważniejsze informacje
-
Brak wkładu własnego nie zawsze przekreśla możliwość zakupu mieszkania. Rodzinny kredyt mieszkaniowy z gwarancją BGK pozwala w określonych przypadkach sfinansować zakup nieruchomości bez angażowania własnych oszczędności na wkład.
-
Brak zdolności kredytowej to inny problem niż brak wkładu własnego. Gwarancja BGK nie zastępuje dochodów i nie zapewnia automatycznego otrzymania kredytu.
-
Ceny mieszkań w 2026 roku nadal istotnie różnią się między miastami. We wrześniu średnia cena ofertowa metra nowego mieszkania wynosiła około 19,9 tys. zł w Warszawie i 11,6 tys. zł w Łodzi.
-
Bez kredytu hipotecznego również można uzyskać samodzielne mieszkanie. Alternatywami są m.in. mieszkania komunalne, TBS, SIM, najem społeczny oraz lokalne programy „mieszkanie za remont”.
-
Program Bezpieczny kredyt 2% nie jest już dostępny dla nowych kredytobiorców. W 2026 roku nadal funkcjonują jednak Rodzinny Kredyt Mieszkaniowy i Konto Mieszkaniowe.
-
Osoby o niższych dochodach mogą ubiegać się o wsparcie w opłacaniu mieszkania. Dostępne są m.in. dodatki mieszkaniowe i program dopłat do czynszu „Mieszkanie na Start”, choć obowiązują określone warunki.
-
Wynajem może być rozsądniejszy niż zakup na granicy zdolności kredytowej. Szczególnie jeśli dochody są niestabilne, brakuje poduszki finansowej albo w najbliższych latach możliwa jest zmiana miejsca zamieszkania.

Dlaczego tak trudno kupić własne mieszkanie w 2026 roku?
Największą barierą pozostaje relacja cen nieruchomości do dochodów i oszczędności kupujących. Nawet osoba, która regularnie zarabia i nie ma innych kredytów, może nie dysponować kwotą wystarczającą na wkład własny i pozostałe koszty zakupu.
Sytuacja na rynku jest jednak inna niż w latach 2022–2023, gdy gwałtowny wzrost stóp procentowych mocno ograniczył zdolność kredytową, a uruchomienie programu Bezpieczny kredyt 2% zwiększyło popyt na mieszkania.
Na 21 października 2026 roku stopa referencyjna NBP wynosi 3,75%. Taką wysokość utrzymała Rada Polityki Pieniężnej podczas posiedzenia 6–7 października 2026 roku.
Niższy poziom stóp procentowych niż w szczytowym okresie zacieśniania polityki pieniężnej sprzyja dostępności kredytów, ale nie rozwiązuje problemu wysokich cen mieszkań.
Dane z rynku pokazują ponadto, że nie można mówić o jednym trendzie obowiązującym we wszystkich miastach.
Według BIG DATA RynekPierwotny.pl we wrześniu 2026 roku średnie ceny ofertowe mieszkań deweloperskich wzrosły w Warszawie, Trójmieście i Wrocławiu. W pozostałych analizowanych metropoliach były względnie stabilne.
Warto przy tym odróżnić wzrost średniej ceny ofertowej od podwyżki cen poszczególnych mieszkań. Średnia może wzrosnąć również dlatego, że do sprzedaży trafia więcej drogich lokali, nawet jeśli ceny mieszkań dostępnych wcześniej pozostają bez zmian.
Nie oznacza to również, że na rynku nie powstają nowe mieszkania.
Według GUS w okresie od stycznia do września 2026 roku oddano do użytkowania 149,2 tys. mieszkań, o 3,1% więcej niż rok wcześniej. Liczba rozpoczętych budów zwiększyła się o 4,5%, a liczba pozwoleń na budowę i zgłoszeń z projektem budowlanym wzrosła o 12,3%.
Problemem pozostaje zatem nie tylko liczba dostępnych nieruchomości, ale również ich lokalizacja, struktura cenowa i możliwość sfinansowania zakupu przez konkretne gospodarstwo domowe.
Ile kosztuje mieszkanie w Polsce w 2026 roku?
We wrześniu 2026 roku średnia ofertowa cena metra kwadratowego mieszkania deweloperskiego w Warszawie przekraczała 19,9 tys. zł. W Łodzi wynosiła około 11,6 tys. zł.
Dane BIG DATA RynekPierwotny.pl pokazują wyraźne różnice pomiędzy największymi rynkami mieszkaniowymi.
Ceny mieszkań na rynku pierwotnym w 2026 roku
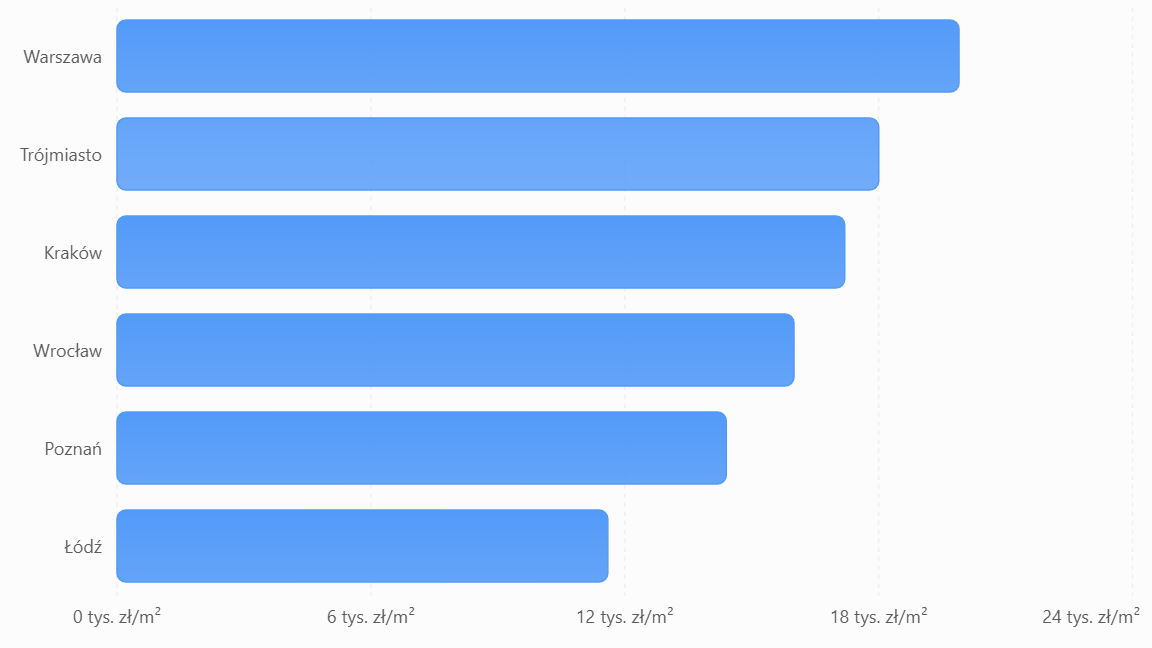
Przybliżone średnie ceny ofertowe metra kwadratowego nowych mieszkań we wrześniu 2026 roku wynosiły:
| Miasto lub obszar | Średnia cena za m² |
|---|---|
| Warszawa | ok. 19 900 zł |
| Trójmiasto | ok. 18 000 zł |
| Kraków | ok. 17 200 zł |
| Wrocław | ok. 16 000 zł |
| Poznań | ok. 14 400 zł |
| Łódź | ok. 11 600 zł |
| Górnośląsko-Zagłębiowska Metropolia | ok. 11 200 zł |
Źródło: BIG DATA RynekPierwotny.pl, wstępne dane za wrzesień 2026 r. Wartości zaokrąglone.
Przy takich stawkach mieszkanie o powierzchni 50 m² kosztowałoby orientacyjnie:
-
w Warszawie - 995 000 zł;
-
w Krakowie - 860 000 zł;
-
we Wrocławiu - 800 000 zł;
-
w Poznaniu - 720 000 zł;
-
w Łodzi - 580 000 zł.
Są to przykładowe wyliczenia na podstawie średnich cen za metr, a nie ceny konkretnych lokali.
W praktyce mieszkania o mniejszej powierzchni często mają wyższą cenę za metr niż większe lokale. Znaczenie mają także dzielnica, standard budynku, piętro i etap realizacji inwestycji.
Ceny mieszkań na rynku wtórnym w 2026 roku
Zakup mieszkania z drugiej ręki może być tańszy, chociaż nie jest to reguła.
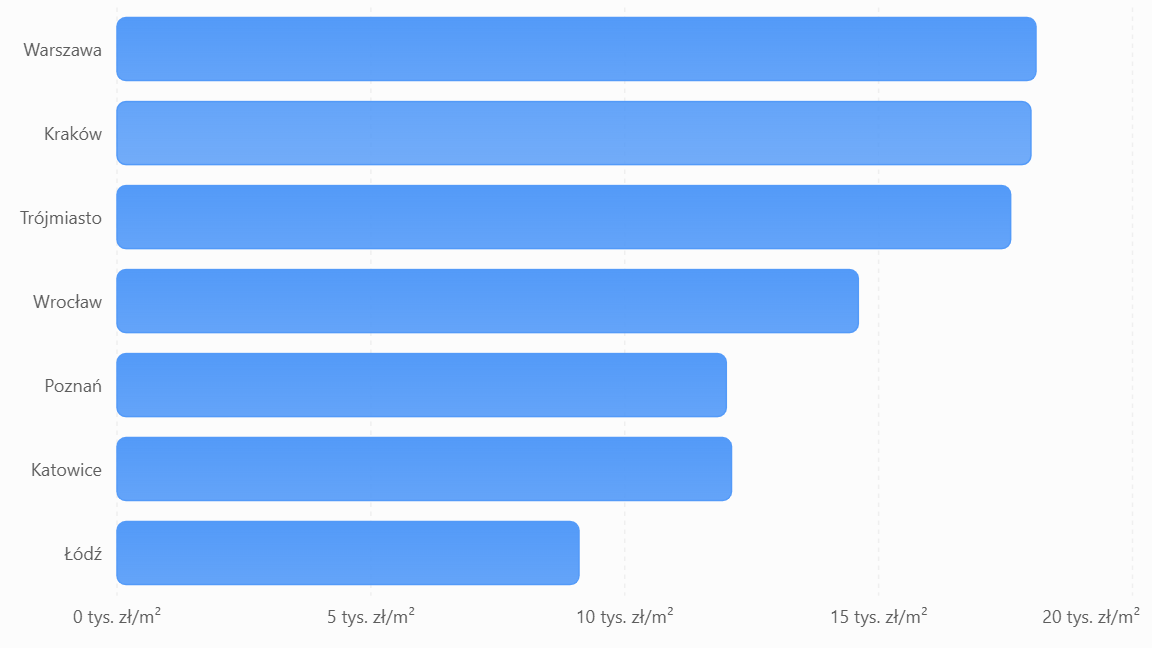
Według danych GetHome.pl we wrześniu 2026 roku średnie ceny ofertowe na rynku wtórnym wynosiły:
| Miasto lub obszar | Średnia cena za m² |
|---|---|
| Warszawa | 18 100 zł |
| Kraków | 18 000 zł |
| Trójmiasto | 17 600 zł |
| Wrocław | 14 600 zł |
| Poznań | 12 000 zł |
| Katowice | 12 100 zł |
| Łódź | 9 100 zł |
Źródło: GetHome.pl, dane za wrzesień 2026 r. Wartości zaokrąglone.
W Warszawie różnica między przeciętną ceną ofertową nowych i używanych mieszkań wynosiła około 1,8 tys. zł na metrze kwadratowym. Przy powierzchni 50 m² daje to około 90 tys. zł.
W Łodzi podobna różnica wynosiła około 2,5 tys. zł na metrze, czyli 125 tys. zł dla mieszkania o powierzchni 50 m².
Wyjątkiem był Kraków, gdzie przeciętna cena ofertowa mieszkań używanych przewyższała średnią cenę nowych lokali.
Niższa cena zakupu nie zawsze oznacza niższy całkowity koszt mieszkania. Lokal z rynku wtórnego może wymagać kosztownego remontu, wymiany instalacji lub poniesienia opłat związanych z zakupem, w tym podatku PCC, jeśli dana transakcja nie korzysta ze zwolnienia.
Z kolei mieszkanie deweloperskie może wymagać wykończenia, zakupu wyposażenia i dodatkowego finansowania.
Dlatego przed podjęciem decyzji warto porównać łączny koszt doprowadzenia obu nieruchomości do stanu umożliwiającego zamieszkanie.
Ile trzeba mieć pieniędzy, żeby kupić mieszkanie?
Przy standardowym kredycie hipotecznym bank oczekuje najczęściej 20% wkładu własnego. Niektóre banki dopuszczają finansowanie przy wkładzie wynoszącym 10%, jeżeli pozostałe ryzyko zostanie odpowiednio zabezpieczone.
Przykładowe kwoty oszczędności potrzebne na wkład własny przedstawia poniższa tabela.
| Cena mieszkania | Wkład 10% | Wkład 20% |
|---|---|---|
| 400 000 zł | 40 000 zł | 80 000 zł |
| 500 000 zł | 50 000 zł | 100 000 zł |
| 600 000 zł | 60 000 zł | 120 000 zł |
| 800 000 zł | 80 000 zł | 160 000 zł |
| 1 000 000 zł | 100 000 zł | 200 000 zł |
Sam wkład własny nie wystarczy. Trzeba uwzględnić również koszty notarialne, opłaty sądowe, ewentualny podatek PCC, wycenę nieruchomości, przeprowadzkę oraz wykończenie lub remont.
Istotna jest też zdolność kredytowa, czyli kwota, którą bank jest gotów pożyczyć po przeanalizowaniu m.in. dochodów, zobowiązań i kosztów utrzymania.
Warto sprawdzić, ile trzeba zarabiać, żeby dostać kredyt hipoteczny, zanim zaczniesz szukać konkretnej nieruchomości.
Przykład do wklejenia w artykuł, oparty na realistycznych kosztach zakupu mieszkania w 2026 roku:
Przyjmijmy zakup pierwszego mieszkania z rynku wtórnego za 500 000 zł we wrześniu 2026 roku. Kupujący finansuje 400 000 zł kredytem hipotecznym, a pozostałe 100 000 zł pokrywa z oszczędności jako 20-procentowy wkład własny. Na tym jednak wydatki się nie kończą. Przyjmujemy 1900 zł za czynności notarialne wraz z VAT i wypisami, 400 zł opłat sądowych za wpis własności i hipoteki, 600 zł za wycenę nieruchomości oraz 1019 zł pozostałych kosztów, w tym 1000 zł opłaty bankowej i 19 zł podatku od ustanowienia hipoteki. Dodatkowe 30 000 zł kupujący przeznacza na odświeżenie mieszkania i podstawowe wyposażenie. Łącznie potrzebuje więc 133 919 zł własnych środków, czyli o 33 919 zł więcej niż wynosi sam wkład własny. Kalkulacja zakłada zwolnienie z 2-procentowego PCC przy zakupie pierwszego mieszkania. To przykładowe wyliczenie, a rzeczywiste koszty zależą od konkretnej transakcji.


Ile wynosi rata kredytu hipotecznego w 2026 roku?
Wysokość raty zależy przede wszystkim od kwoty kredytu, okresu spłaty, oprocentowania i rodzaju rat.
Przyjmijmy przykładowo oprocentowanie 6% w skali roku, okres kredytowania 30 lat i raty równe.
| Kwota kredytu | Orientacyjna rata miesięczna |
|---|---|
| 300 000 zł | 1 799 zł |
| 400 000 zł | 2 398 zł |
| 500 000 zł | 2 998 zł |
| 600 000 zł | 3 597 zł |
Obliczenia własne. Przykład zakłada niezmienne oprocentowanie 6% przez cały okres spłaty i nie obejmuje dodatkowych kosztów kredytu. Nie jest to oferta żadnego banku.
Przy kredycie 500 tys. zł miesięczna rata wynosząca około 3 tys. zł może na pierwszy rzut oka wydawać się porównywalna z kosztami najmu.
Trzeba jednak doliczyć utrzymanie nieruchomości, ubezpieczenie i wydatki na naprawy.
Przede wszystkim należy ocenić, czy budżet gospodarstwa domowego pozwoli nadal regulować raty, jeżeli wzrosną koszty życia, zmniejszą się dochody albo po kilku latach zmieni się oprocentowanie kredytu.
Do oszacowania raty można wykorzystać kalkulator kredytu hipotecznego Totalmoney.
Co zrobić, gdy nie stać Cię na mieszkanie? Dostępne rozwiązania
Najlepsza możliwość zależy od przyczyny problemu.
Inne rozwiązanie sprawdzi się u osoby, która ma stabilne dochody, ale nie zgromadziła wkładu własnego. Inne u kogoś, kto zarabia zbyt mało, aby otrzymać kredyt hipoteczny.
| Twoja sytuacja | Rozwiązania warte sprawdzenia |
|---|---|
| Masz zdolność kredytową, ale nie masz wkładu własnego | Rodzinny kredyt mieszkaniowy z gwarancją BGK |
| Masz niewystarczającą zdolność kredytową | Mniejsze lub tańsze mieszkanie, zwiększenie dochodów, ograniczenie zobowiązań, ewentualnie wspólny kredyt |
| Zarabiasz za dużo na mieszkanie komunalne, ale za mało na zakup | TBS, SIM, najem społeczny |
| Masz niskie dochody i trudne warunki mieszkaniowe | Mieszkanie komunalne, najem socjalny, pomoc gminy |
| Masz pieniądze na remont, ale nie na zakup | Samorządowy program „mieszkanie za remont” |
| Możesz systematycznie oszczędzać przez kilka lat | Konto Mieszkaniowe, regularne gromadzenie wkładu |
| Nie możesz obecnie kupić mieszkania | Wynajem, ewentualnie z dopłatą do czynszu |
Poniżej omawiamy poszczególne możliwości i ich ograniczenia.
Jak kupić mieszkanie bez wkładu własnego w 2026 roku?
W 2026 roku możliwe jest uzyskanie kredytu hipotecznego bez wkładu własnego w ramach Rodzinnego Kredytu Mieszkaniowego, z wykorzystaniem gwarancji Banku Gospodarstwa Krajowego.
Program skierowany jest do osób, które spełniają warunki ustawowe i wymagania banku dotyczące kredytowania.
Gwarancja BGK zabezpiecza część kredytu odpowiadającą wymaganemu wkładowi własnemu.
Najważniejsze zasady programu:
-
Kredyt może zostać udzielony bez wkładu własnego lub z częściowym wkładem.
-
Maksymalna gwarancja BGK wynosi 100 tys. zł.
-
Łączna wartość gwarancji i wkładu własnego, w zakresie określonym przepisami, podlega dodatkowym ograniczeniom.
-
Kredyt udzielany jest w złotych na co najmniej 15 lat.
-
Obowiązują limity cen za metr kwadratowy nieruchomości, zależne od lokalizacji i rodzaju rynku.
-
Kredytobiorca musi posiadać odpowiednią zdolność kredytową.
-
Obowiązują także warunki dotyczące posiadania innych nieruchomości, z wyjątkami m.in. dla określonych rodzin z dziećmi.
Za gwarancję pobierana jest jednorazowa prowizja wynosząca 1% gwarantowanej kwoty, nie więcej niż 1000 zł.
Gwarancja nie jest dopłatą do ceny mieszkania. Bank może sfinansować zakup pomimo braku pełnego wkładu, ale kredytobiorca musi spłacić pożyczony kapitał wraz z odsetkami.
Przykładowo przy mieszkaniu za 450 tys. zł i gwarancji 90 tys. zł bank może sfinansować zakup bez wniesienia standardowego 20-procentowego wkładu własnego, jeśli wszystkie wymagania programu i banku zostaną spełnione.
Trzeba jednak pamiętać, że dodatkowe koszty transakcji i przygotowania lokalu mogą nadal wymagać własnych środków.
Spłata rodzinna - dodatkowe wsparcie dla kredytobiorców
Elementem Rodzinnego Kredytu Mieszkaniowego jest również spłata rodzinna, dostępna po spełnieniu określonych warunków.
BGK może przeznaczyć na spłatę części kapitału kredytu:
-
20 000 zł, gdy gospodarstwo domowe powiększy się o drugie dziecko;
-
60 000 zł, gdy gospodarstwo domowe powiększy się o trzecie lub kolejne dziecko.
Nie jest to jednak świadczenie przyznawane automatycznie wszystkim rodzicom. Konieczne jest spełnienie warunków programu i złożenie odpowiedniego zlecenia w banku.
Czy w 2026 roku można dostać dofinansowanie do zakupu mieszkania?
W 2026 roku nie można już złożyć nowego wniosku o Bezpieczny kredyt 2%. Nabór do tego programu został zakończony, choć osoby, które wcześniej uzyskały kredyt, mogą nadal korzystać z dopłat zgodnie z warunkami programu.
Trzeba przy tym rozróżnić kilka form wsparcia.
Rodzinny Kredyt Mieszkaniowy pozwala zastąpić brakujący wkład własny gwarancją BGK i w określonych przypadkach skorzystać ze spłaty rodzinnej.
Konto Mieszkaniowe wspiera natomiast długoterminowe oszczędzanie na cele mieszkaniowe.
Z kolei dopłaty do czynszu dotyczą najmu, a nie zakupu nieruchomości.
Nie należy więc traktować wszystkich programów jako zamiennych.
Konto Mieszkaniowe - jak oszczędzać na wkład własny?
Konto Mieszkaniowe to produkt przeznaczony do systematycznego oszczędzania na cele mieszkaniowe, z możliwością uzyskania premii mieszkaniowej finansowanej przez państwo.
W 2026 roku obowiązują m.in. następujące zasady:
-
minimalna miesięczna wpłata wynosi 300 zł;
-
maksymalna miesięczna wpłata wynosi 2000 zł;
-
w ciągu roku można skorzystać z jednego miesiąca bez wpłaty;
-
aby uzyskać premię, należy spełnić warunki systematycznego oszczędzania i przeznaczenia środków na uprawniony cel;
-
konto można założyć od ukończenia 13. roku życia, bez ustawowego górnego limitu wieku.
Od 1 stycznia 2026 roku rozszerzono również możliwości wykorzystania środków, m.in. na remont lub przebudowę odziedziczonego mieszkania bądź domu, na zasadach określonych w przepisach.
Konto Mieszkaniowe nie rozwiąże problemu braku pieniędzy na natychmiastowy zakup. Może natomiast pomóc osobie, która planuje nabycie nieruchomości w perspektywie kilku lat.
Co zrobić, gdy nie masz zdolności kredytowej?
Brak zdolności kredytowej nie musi oznaczać trwałego braku możliwości zakupu mieszkania, ale nie da się go rozwiązać samą gwarancją wkładu własnego.
Bank ocenia nie tylko wysokość zarobków, ale także ich stabilność, liczbę osób w gospodarstwie domowym, koszty utrzymania, istniejące zobowiązania oraz historię spłat.
Możliwości poprawy zdolności kredytowej obejmują przede wszystkim:
-
Spłatę innych zobowiązań - np. kredytów gotówkowych, pożyczek lub zadłużenia na kartach.
-
Ograniczenie dostępnych limitów kredytowych - nawet niewykorzystany limit na karcie może wpływać na ocenę zdolności.
-
Zwiększenie udokumentowanych dochodów - bank musi uznać je za wystarczająco stabilne.
-
Rozważenie wspólnego kredytu - np. z małżonkiem lub partnerem, jeśli zwiększa to łączną zdolność kredytową.
-
Zmianę parametrów zakupu - wybór tańszego mieszkania, mniejszego metrażu lub innej lokalizacji.
-
Porównanie ofert kilku banków - poszczególne instytucje stosują różne modele oceny zdolności.
Wydłużenie okresu spłaty może obniżyć miesięczną ratę, ale równocześnie zwiększa łączny koszt odsetek. Nie zawsze podniesie też zdolność kredytową w takim stopniu, jakiego oczekuje klient.
Nie warto natomiast zaciągać kosztownego kredytu gotówkowego wyłącznie po to, by sfinansować wkład własny.
Dodatkowa pożyczka zwykle zwiększa miesięczne zobowiązania i może pogorszyć zdolność kredytową. Bank może ponadto wymagać wykazania źródła pochodzenia wkładu własnego.
Podobnie pożyczka hipoteczna nie jest uniwersalnym rozwiązaniem dla osoby, której nie stać na mieszkanie. Co do zasady wymaga posiadania nieruchomości mogącej stanowić zabezpieczenie.
Jeżeli zdolność kredytowa pozostaje niewystarczająca, rozsądniej może być rozważyć najem lub budowanie oszczędności, zamiast zwiększać zadłużenie kolejnymi produktami finansowymi.
Co zamiast kredytu hipotecznego? Mieszkania TBS i SIM
Osoby, które zarabiają zbyt dużo, aby kwalifikować się do mieszkania komunalnego, ale za mało na zakup własnej nieruchomości, mogą sprawdzić ofertę Towarzystw Budownictwa Społecznego (TBS) oraz Społecznych Inicjatyw Mieszkaniowych (SIM).
Są to formy społecznego budownictwa czynszowego przeznaczone przede wszystkim na wynajem mieszkań.
Warunki uzyskania lokalu zależą od konkretnej inwestycji i obowiązujących przepisów. Zwykle uwzględniają limity dochodowe oraz sytuację mieszkaniową gospodarstwa domowego.
W niektórych inwestycjach wymagane jest wniesienie tzw. partycypacji, czyli udziału w kosztach budowy mieszkania.
Nie jest to jednak to samo co wkład własny przy kredycie hipotecznym.
Partycypacja nie oznacza automatycznego nabycia mieszkania na własność. Jej rozliczenie oraz ewentualne możliwości dojścia do własności zależą od przepisów i warunków danej inwestycji.
Najważniejsze ograniczenia TBS i SIM to:
-
konieczność spełnienia warunków dochodowych i mieszkaniowych;
-
możliwa partycypacja finansowa i kaucja;
-
ograniczona liczba dostępnych lokali;
-
czas oczekiwania na mieszkanie;
-
brak automatycznego prawa do wykupu mieszkania.
Przed przystąpieniem do programu warto sprawdzić wysokość czynszu, zasady jego aktualizacji, wymagane wpłaty oraz możliwość odzyskania partycypacji po zakończeniu najmu.
Jak dostać mieszkanie komunalne, gdy nie stać Cię na zakup?
Mieszkania komunalne stanowią część mieszkaniowego zasobu gminy i są przeznaczone dla osób spełniających lokalne kryteria, w szczególności dochodowe i mieszkaniowe.
Nie ma jednego ogólnopolskiego progu dochodowego, który gwarantowałby otrzymanie mieszkania komunalnego. Szczegółowe warunki ustalają gminy w odpowiednich uchwałach.
Znaczenie mogą mieć m.in.:
-
dochody gospodarstwa domowego;
-
obecne warunki mieszkaniowe;
-
liczba osób pozostających we wspólnym gospodarstwie;
-
posiadanie praw do innych nieruchomości;
-
spełnienie lokalnych zasad ubiegania się o najem.
Osoba zainteresowana uzyskaniem lokalu powinna sprawdzić zasady obowiązujące w swoim urzędzie gminy lub miasta.
Zwykle konieczne jest złożenie wniosku wraz z dokumentami potwierdzającymi dochody i sytuację mieszkaniową.
Spełnienie kryteriów nie gwarantuje natychmiastowego otrzymania lokalu. Zasoby gmin są ograniczone, a czas oczekiwania zależy od liczby dostępnych mieszkań i osób zakwalifikowanych do najmu.
W szczególnie trudnej sytuacji życiowej warto sprawdzić również warunki najmu socjalnego lokalu.
Mieszkanie za remont - czy można zdobyć lokal bez kredytu?
Programy określane jako „mieszkanie za remont” polegają zazwyczaj na udostępnieniu przez gminę lokalu wymagającego remontu osobie, która zobowiązuje się wykonać określone prace na własny koszt.
W zamian można uzyskać możliwość najmu mieszkania na zasadach ustalonych przez samorząd.
Nie jest to jednak program ogólnopolski o identycznych warunkach.
Poszczególne miasta samodzielnie określają:
-
kryteria dochodowe i mieszkaniowe;
-
listę dostępnych lokali;
-
zakres obowiązkowego remontu;
-
termin wykonania prac;
-
zasady podpisania umowy najmu;
-
ewentualne ulgi czynszowe.
Najważniejszy problem to koszt remontu. Osoba, której nie stać na wkład własny, może również nie dysponować pieniędzmi na kompleksowe prace budowlane.
Przed przystąpieniem do programu trzeba sprawdzić stan instalacji, zakres wymaganych robót oraz zasady rozliczenia poniesionych nakładów.
Co istotne, wyremontowanie lokalu nie oznacza automatycznie uzyskania jego własności.
Czy wynajem mieszkania jest lepszy niż zakup w 2026 roku?
Wynajem nie prowadzi do nabycia nieruchomości, ale pozwala zaspokoić potrzeby mieszkaniowe bez konieczności zaciągania długoterminowego kredytu hipotecznego.
Może być szczególnie korzystny, gdy:
-
nie masz jeszcze stabilnych dochodów;
-
planujesz zmianę miasta lub pracy;
-
nie posiadasz wystarczającej poduszki finansowej;
-
potrzebujesz czasu na zgromadzenie wkładu własnego;
-
rata bezpiecznego dla Ciebie kredytu nie pozwala na zakup mieszkania o odpowiednim standardzie.
Ile kosztuje wynajem mieszkania w 2026 roku?
Według GetHome.pl we wrześniu 2026 roku mediany miesięcznych czynszów ofertowych w wybranych miastach wynosiły:
| Miasto | Mediana miesięcznego czynszu |
|---|---|
| Warszawa | 4 300 zł |
| Kraków | 3 100 zł |
| Gdańsk | 3 000 zł |
| Wrocław | 2 900 zł |
| Poznań | 2 500 zł |
| Łódź | 2 000 zł |
| Katowice | 2 000 zł |
Źródło: GetHome.pl, wrzesień 2026 r. Dane dla mieszkań oferowanych na wynajem, niezależnie od indywidualnych różnic metrażu i standardu.
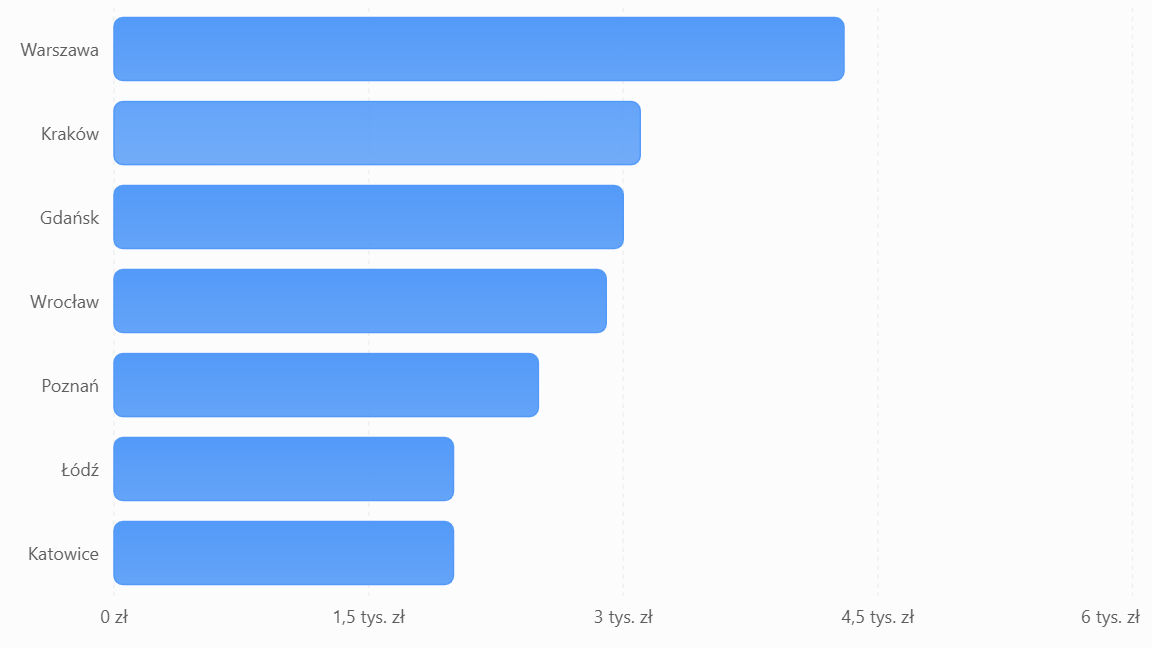
Do czynszu najmu należy doliczyć wydatki wynikające z konkretnej umowy, np. opłaty administracyjne, media i internet, jeżeli nie są już zawarte w podawanej kwocie.
Dane wskazują również na zmianę sytuacji rynkowej. Według raportu Otodom opublikowanego 20 października 2026 roku średnie stawki ofertowe najmu w miastach wojewódzkich spadły we wrześniu o 1,3% miesiąc do miesiąca, podczas gdy liczba ofert zwiększyła się o 12%.
Większa podaż może poprawiać pozycję negocjacyjną najemców, ale sytuacja zależy od konkretnej lokalizacji.
Więcej informacji o kosztach najmu znajdziesz w artykule Ceny wynajmu mieszkań w Polsce w 2026 roku.
Mieszkanie na abonament - alternatywa dla tradycyjnego wynajmu
Mieszkanie na abonament to forma najmu instytucjonalnego, w której wynajmującym jest profesjonalny podmiot zarządzający nieruchomościami.
Oferta może obejmować m.in. umeblowanie, obsługę techniczną, zarządzanie budynkiem czy dodatkowe usługi dla mieszkańców.
Nie oznacza to jednak, że każdy lokal na abonament jest w pełni wyposażony albo tańszy od mieszkania wynajmowanego od osoby prywatnej.
Przed podpisaniem umowy trzeba porównać całkowity koszt najmu, w tym opłaty dodatkowe, wysokość kaucji, warunki podwyżek i wcześniejszego rozwiązania umowy.
Jak uzyskać dopłatę do czynszu w 2026 roku?
Jeżeli wynajem mieszkania zbyt mocno obciąża domowy budżet, warto sprawdzić możliwość uzyskania dodatku mieszkaniowego lub dopłat w programie „Mieszkanie na Start”.
Dodatek mieszkaniowy
Dodatek mieszkaniowy jest świadczeniem przeznaczonym na pokrywanie części kosztów utrzymania mieszkania.
Mogą ubiegać się o niego osoby posiadające odpowiedni tytuł do lokalu, w tym najemcy, a w określonych przypadkach również właściciele mieszkań.
Przy rozpatrywaniu wniosku bierze się pod uwagę dochody gospodarstwa domowego, powierzchnię mieszkania i ponoszone wydatki.
Według informacji Ministerstwa Rozwoju i Technologii w 2026 roku podstawowe kryterium dochodowe wynosi:
-
3 561,42 zł średniego miesięcznego dochodu dla gospodarstwa jednoosobowego;
-
2 671,07 zł na osobę w gospodarstwie wieloosobowym.
Gmina może podwyższyć te progi. Samo niewielkie przekroczenie podstawowego kryterium nie musi też automatycznie wykluczać prawa do świadczenia, ponieważ przepisy przewidują odpowiedni mechanizm pomniejszenia dodatku.
Wysokość pomocy jest ustalana indywidualnie.
Program „Mieszkanie na Start” - dopłaty do najmu
Program „Mieszkanie na Start” nie jest tym samym co dawny program dopłat do kredytów hipotecznych ani zapowiadane wcześniej rozwiązania wspierające zakup mieszkań.
Jest to działający program dopłat do czynszu realizowany przez BGK we współpracy z gminami.
Wsparcie dotyczy określonych mieszkań, m.in. lokali powstałych w inwestycjach objętych odpowiednimi umowami z gminą oraz nieruchomości wynajmowanych za pośrednictwem społecznych agencji najmu.
Aby uzyskać dopłatę, trzeba spełnić warunki dochodowe, majątkowe i mieszkaniowe oraz wynajmować lokal kwalifikujący się do programu.
Dopłaty mogą przysługiwać przez maksymalnie 15 lat, z zachowaniem ustawowych zasad weryfikacji uprawnień.
Nie można otrzymać dopłaty do dowolnego mieszkania znalezionego na prywatnym rynku najmu. Najpierw trzeba sprawdzić, czy określony lokal jest objęty programem i czy dana gmina prowadzi odpowiedni nabór.
Leasing mieszkania - czy jest rozwiązaniem dla osób bez zdolności kredytowej?
Leasing nieruchomości polega na udostępnieniu nieruchomości do korzystania na zasadach określonych w umowie, z możliwością jej nabycia w niektórych konstrukcjach finansowania.
W przypadku mieszkań dla osób prywatnych nie jest to jednak powszechnie dostępna alternatywa dla kredytu hipotecznego.
Oferta takich rozwiązań jest ograniczona, a warunki mogą być mniej korzystne od standardowego finansowania bankowego.
Przed podpisaniem umowy trzeba ustalić m.in.:
-
wysokość opłaty początkowej;
-
sumę wszystkich rat i opłat;
-
warunki ewentualnego wykupu;
-
sytuację prawną nieruchomości w czasie trwania umowy;
-
skutki opóźnień w płatnościach.
Brak zdolności kredytowej nie oznacza automatycznie, że dostępne będzie finansowanie leasingowe.
Nie stać mnie na mieszkanie - co zrobić w praktyce?
Jeśli aktualnie nie możesz pozwolić sobie na zakup mieszkania, warto najpierw ustalić, czy problem wynika z niewystarczających oszczędności, zbyt niskiej zdolności kredytowej, czy kosztów nieruchomości w wybranej lokalizacji.
Przykład 1. Masz stabilne dochody, ale brakuje Ci wkładu własnego.
W tej sytuacji warto sprawdzić możliwość skorzystania z Rodzinnego Kredytu Mieszkaniowego. Gwarancja BGK może rozwiązać problem wkładu własnego, choć nie zastąpi zdolności kredytowej.
Przykład 2. Zarabiasz zbyt mało na kredyt, ale możesz regularnie opłacać czynsz.
Rozważ oferty TBS, SIM, najmu społecznego i mieszkań dostępnych w lokalnych programach mieszkaniowych. Sprawdź wymaganą partycypację oraz opłaty.
Przykład 3. Nie stać Cię nawet na samodzielny wynajem po cenach rynkowych.
Sprawdź możliwość uzyskania dodatku mieszkaniowego, najmu lokalu komunalnego lub socjalnego. W przypadku pilnej potrzeby mieszkaniowej warto zwrócić się do właściwego urzędu gminy lub ośrodka pomocy społecznej.
Przykład 4. Możesz odkładać kilkaset złotych miesięcznie, ale zakup planujesz dopiero za kilka lat.
Sprawdź warunki Konta Mieszkaniowego, a także inne bezpieczne sposoby przechowywania oszczędności. Oszacuj, ile czasu zajmie zgromadzenie wkładu i kosztów transakcyjnych.
Przykład 5. Masz oszczędności i zdolność kredytową, ale nie wystarczają na mieszkanie w wybranym mieście.
Porównaj ceny w sąsiednich miejscowościach i mniej centralnych dzielnicach. Uwzględnij jednak koszty dojazdów, czas podróży oraz dostęp do pracy i usług.
Tańsza nieruchomość nie będzie automatycznie korzystniejsza, jeżeli przeprowadzka istotnie zwiększy codzienne wydatki.
Czy warto czekać na spadek cen mieszkań?
Nie ma pewności, że ceny mieszkań w wybranej lokalizacji istotnie spadną w najbliższych miesiącach.
Dane z 2026 roku wskazują na zróżnicowaną sytuację rynkową. W części miast ceny ofertowe pozostają stabilne, ale w innych rosną. Zmieniają się też liczba i struktura dostępnych mieszkań.
Odkładanie zakupu wyłącznie w oczekiwaniu na spadki cen może nie przynieść oczekiwanych oszczędności.
Z drugiej strony zakup nieruchomości na granicy zdolności kredytowej, bez rezerwy finansowej, może być znacznie bardziej ryzykowny niż wynajem i dalsze oszczędzanie.
Dlatego decyzję warto oprzeć przede wszystkim na realnym budżecie i planowanym okresie zamieszkania, a nie na próbie przewidzenia idealnego momentu zakupu.
Źródła:
-
Narodowy Bank Polski - komunikat Rady Polityki Pieniężnej z 7 października 2026 r.
-
Narodowy Bank Polski - „Informacja o cenach mieszkań i sytuacji na rynku nieruchomości mieszkaniowych i komercyjnych w Polsce”, II kwartał 2026 r.
-
Główny Urząd Statystyczny - „Budownictwo mieszkaniowe w okresie styczeń–wrzesień 2026 r.”, publikacja z 20 października 2026 r.
-
BIG DATA RynekPierwotny.pl - „Ceny ofertowe nowych mieszkań – wrzesień 2026 r. (wstępne dane)”, 1 października 2026 r.
-
BIG DATA RynekPierwotny.pl i GetHome.pl - „Na rynku mieszkań używanych Kraków cenowo depcze Warszawie po piętach”, 7 października 2026 r.
-
BIG DATA RynekPierwotny.pl i GetHome.pl - „Najwięcej mieszkań na wynajem od pięciu lat. Studenci wrócili na rynek, czynsze nie wzrosły”, 6 października 2026 r.
-
Otodom - „Więcej mieszkań do wyboru, niższe czynsze. Najemcy zyskują przewagę”, 20 października 2026 r.
-
Bank Gospodarstwa Krajowego - warunki Rodzinnego Kredytu Mieszkaniowego, gwarancji wkładu własnego i spłaty rodzinnej.
-
Bank Gospodarstwa Krajowego - zasady Konta Mieszkaniowego i programu Pierwsze Mieszkanie.
-
Bank Gospodarstwa Krajowego - zasady programu dopłat do czynszu „Mieszkanie na Start”.
-
Ministerstwo Rozwoju i Technologii - informacje o mieszkaniach komunalnych, dodatkach mieszkaniowych, Koncie Mieszkaniowym oraz mieszkaniu bez wkładu własnego.
-
Komisja Nadzoru Finansowego - Rekomendacja S dotycząca zarządzania ekspozycjami kredytowymi zabezpieczonymi hipotecznie.
-
Ustawa z dnia 1 października 2021 r. o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2%.
-
Ustawa z dnia 26 maja 2023 r. o pomocy państwa w oszczędzaniu na cele mieszkaniowe.
-
Ustawa z dnia 20 lipca 2018 r. o pomocy państwa w ponoszeniu wydatków mieszkaniowych w pierwszych latach najmu mieszkania.
-
Ustawa z dnia 21 czerwca 2001 r. o dodatkach mieszkaniowych.
-
Ustawa z dnia 21 czerwca 2001 r. o ochronie praw lokatorów, mieszkaniowym zasobie gminy i o zmianie Kodeksu cywilnego.
-
Ustawa z dnia 26 października 1995 r. o społecznych formach rozwoju mieszkalnictwa.